
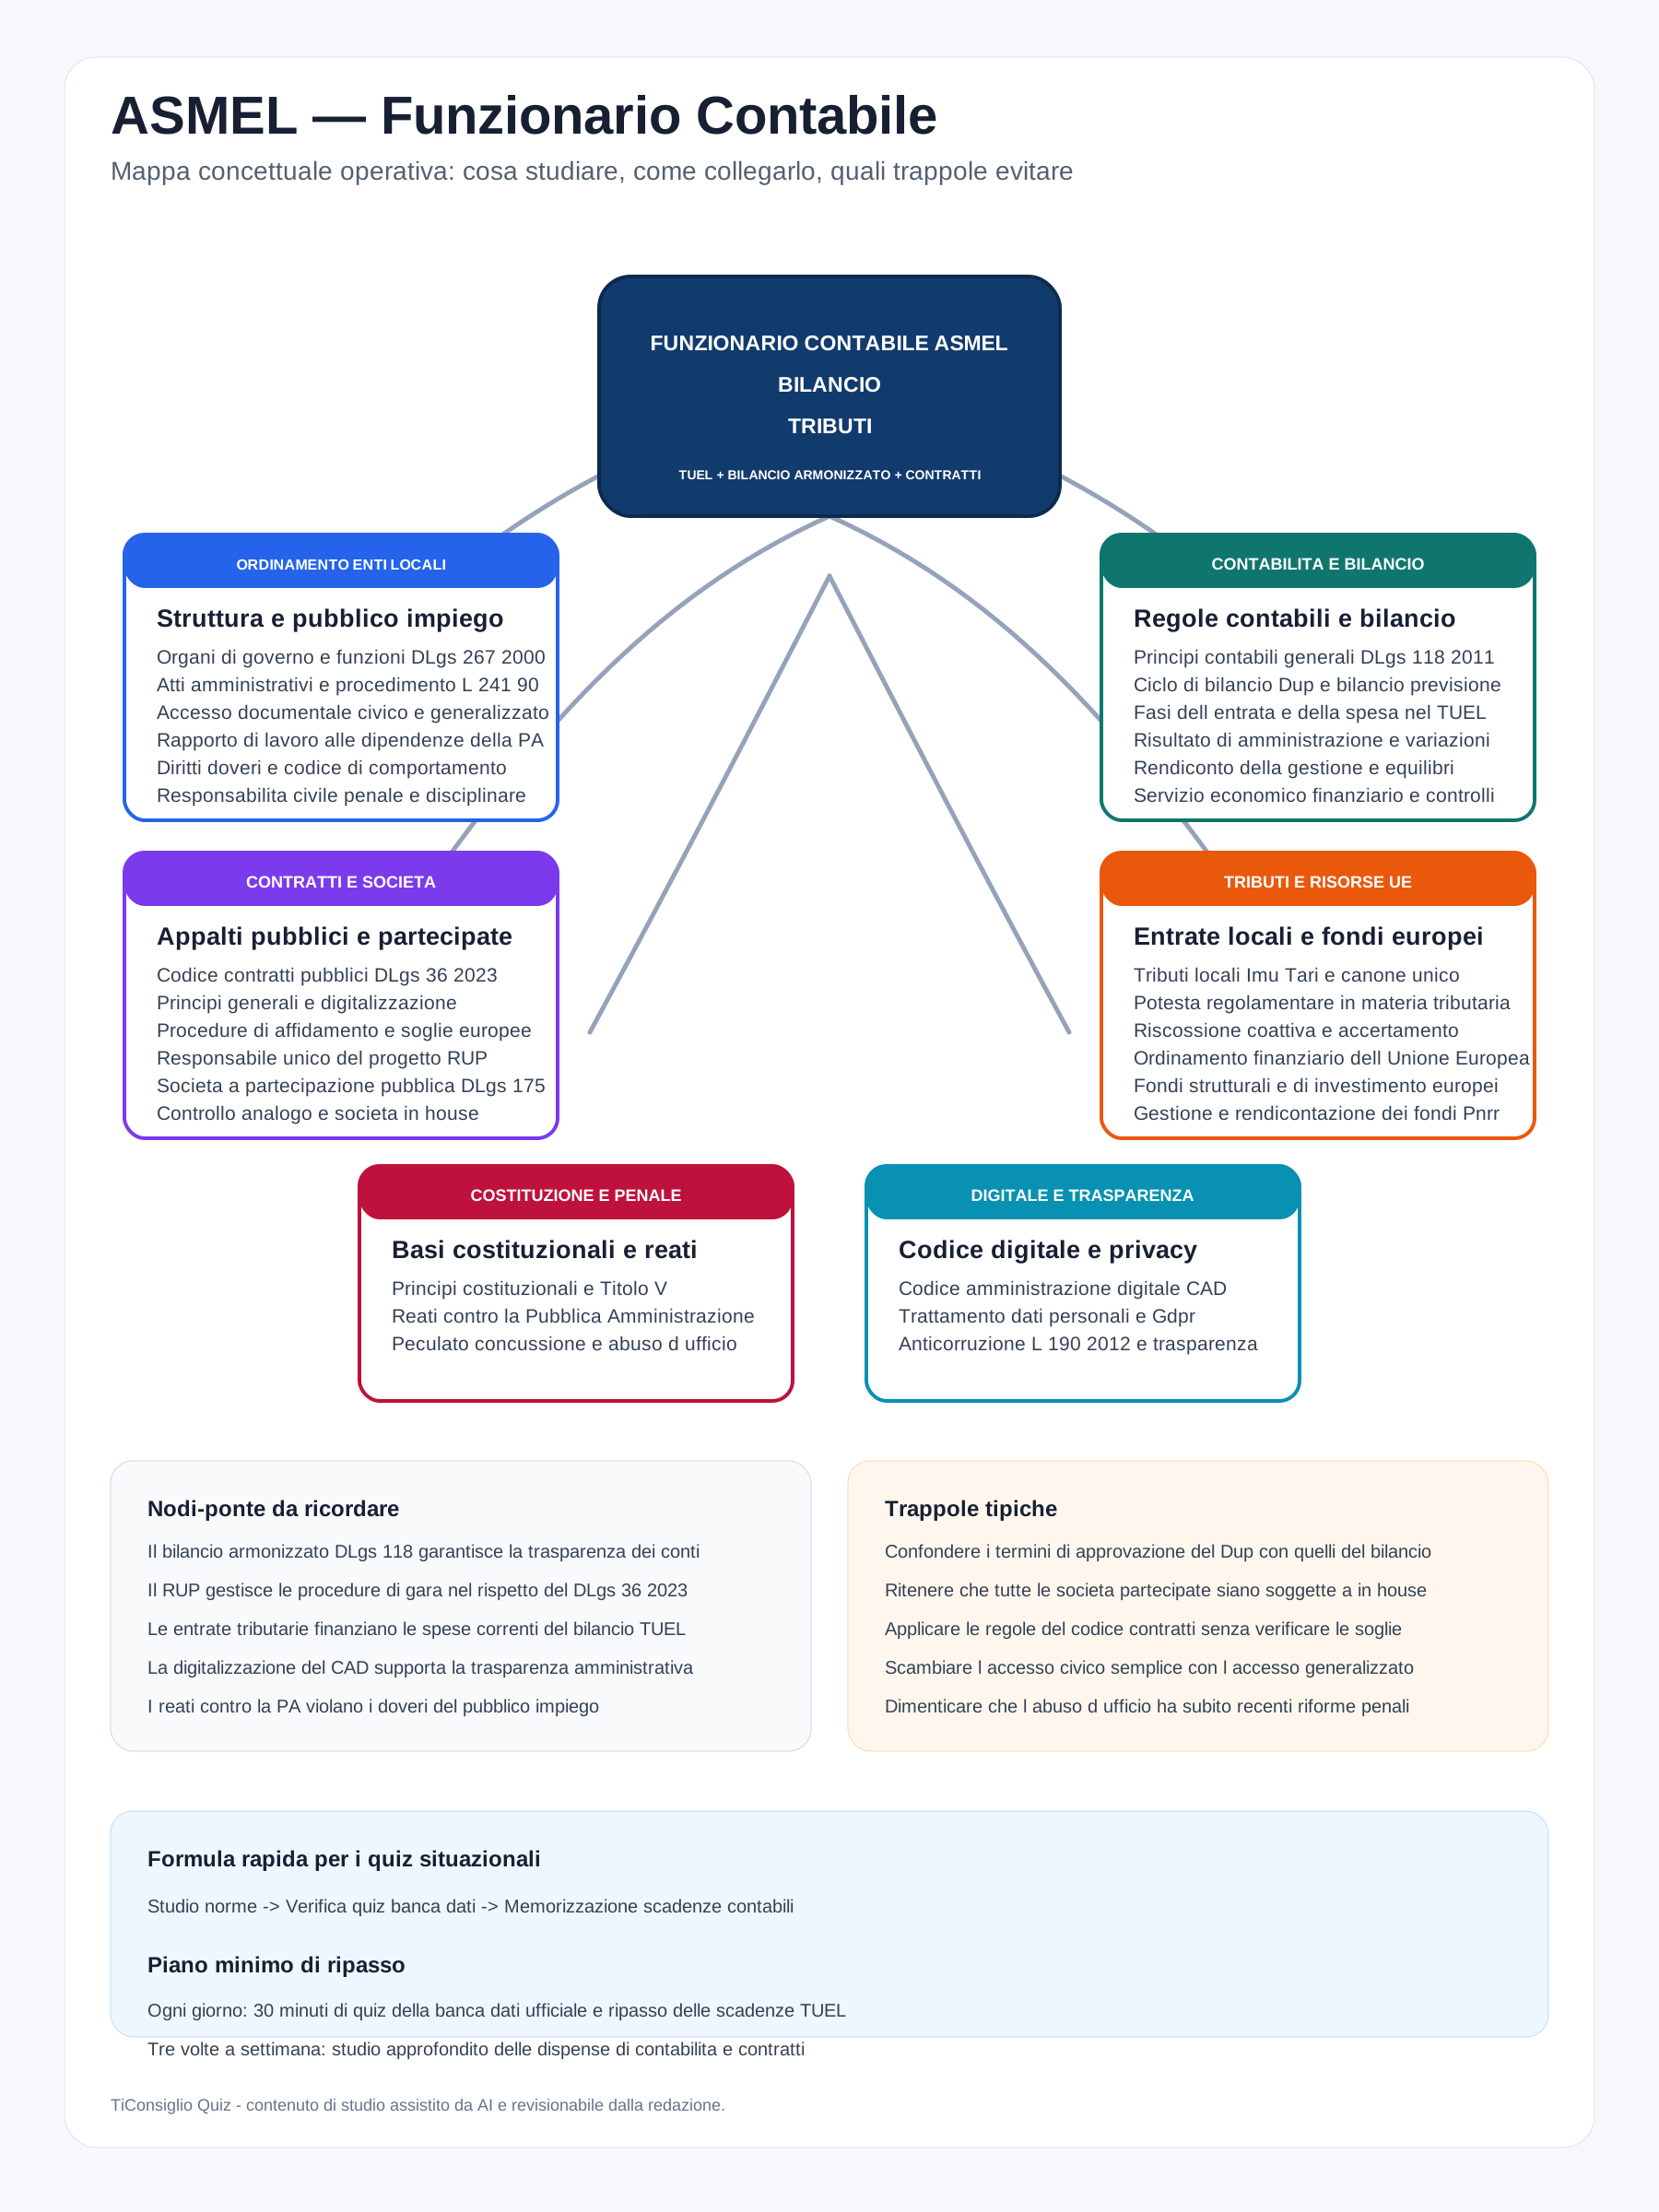
Architettura Generale e Funzionamento del Concorso ASMEL per Funzionario Contabile
La preparazione per la selezione concorsuale ASMEL (Associazione per la Sussidiarietà e la Modernizzazione degli Enti Locali) destinata alla creazione degli elenchi di idonei per il profilo di Funzionario Contabile (Area dei Funzionari e dell'Elevata Qualificazione) richiede una padronanza interdisciplinare. La prova scritta consiste in un test di 60 quesiti a risposta multipla da svolgere in 60 minuti: 30 domande sono incentrate sulle materie specialistiche del profilo contabile, 25 sulle materie generali del comparto enti locali e della pubblica amministrazione, e 5 sulla lingua inglese e sull'informatica. Il punteggio minimo per conseguire l'idoneità è fissato in 42/60 (pari a 7/10), senza alcuna penalizzazione per le risposte errate o omesse. Questo sistema premia la precisione formale e la prontezza nel cogliere i dettagli normativi e gli istituti procedurali.
Area 1: Ordinamento Finanziario e Contabile degli Enti Locali e Contabilità Pubblica
Il nucleo specialistico dell'esame verte sul Titolo IV del D.Lgs. 267/2000 (TUEL) e sul sistema dell'armonizzazione contabile disciplinato dal D.Lgs. 118/2011. Il candidato deve padroneggiare la struttura del ciclo finanziario dell'ente locale:
Programmazione e Documenti di Bilancio
Il sistema contabile si articola nel Documento Unico di Programmazione (DUP), diviso in Sezione Strategica (SeS, durata pari al mandato amministrativo) e Sezione Operativa (SeO, durata triennale). Il DUP costituisce il presupposto logico e giuridico per l'approvazione del Bilancio di Previsione Finanziario triennale, redatto in termini di competenza potenziata e di cassa (limitatamente al primo anno). Si collegano a questa fase il Piano Integrato di Attività e Organizzazione (PIAO, di cui all'art. 6 del D.L. 80/2021) e il PEG (Piano Esecutivo di Gestione), con cui la Giunta affida ai dirigenti/funzionari le risorse e gli obiettivi.
Fasi dell'Entrata e della Spesa
Per le entrate occorre distinguere l'accertamento, la riscossione e il versamento. Per le spese, le fasi tassative sono l'impegno, la liquidazione, l'ordinazione e il pagamento. Principio cardine sancito dal D.Lgs. 118/2011 è la competenza finanziaria potenziata: le obbligazioni giuridiche perfezionate sono registrate nelle scritture contabili quando sorgono, ma sono imputate all'esercizio finanziario in cui l'obbligazione diventa esigibile.
Equilibri, Risultato di Amministrazione e Salvaguardia
L'analisi del risultato di amministrazione richiede di scindere la quota libera, la quota destinata agli investimenti, la quota vincolata e la quota accantonata (nella quale confluisce il FCDE - Fondo Crediti di Dubbia Esigibilità). L'articolo 193 del TUEL impone la verifica periodica della salvaguardia degli equilibri di bilancio (entro il 31 luglio di ogni anno), con l'eventuale adozione di misure di riequilibrio, ripiano del disavanzo e riconoscimento dei debiti fuori bilancio (art. 194 TUEL).
Dissesto e Riequilibrio Finanziario Pluriennale
In presenza di grave ed strutturale squilibrio, il TUEL prevede la procedura di riequilibrio finanziario pluriennale (piano di riequilibratone o pre-dissesto, art. 243-bis) o la dichiarazione di dissesto finanziario (art. 244 e ss.), con la separazione delle competenze tra l'Organo Straordinario di Liquidazione (OSL), gestore della massa passiva pregressa, e gli organi ordinari dell'ente.
Nodi-ponte dell'Area 1: Questa sezione si collega direttamente all'Area 2 (Diritto Amministrativo e Atti) poiché ogni atto di spesa richiede una determinazione a contrarre e un impegno contabile attestato dal visto di regolarità contabile (art. 183, c. 7 TUEL) che conferisce esecutività all'atto.
Area 2: Diritto Amministrativo, Procedimento, Trasparenza e Anticorruzione
La disciplina del procedimento amministrativo ex L. 241/1990 e la normativa sulla trasparenza costituiscono il quadro generale dell'azione amministrativa.
Il Procedimento e l'Atto Amministrativo
I principi generali (economicità, efficacia, imparzialità, pubblicità, trasparenza) governano le fasi del procedimento (iniziativa, istruttoria, decisoria, integrativa dell'efficacia). Oggetto di frequente verifica nei quiz sono:
- Il responsabile del procedimento (artt. 4-6 L. 241/1990) e le sue mansioni;
- I termini di conclusione del procedimento (regola generale 30 giorni, deroghe a 90 o 180 giorni) e la tutela contro l'inerzia;
- Gli istituti di semplificazione: Conferenza di servizi (istruttoria, decisoria, preliminare), Segnalazione Certificata di Inizio Attività (SCIA), silenzio-assenso (art. 20) e silenzio tra PA (art. 17-bis);
- I vizi del provvedimento: nullità (art. 21-septies) ed annullabilità (art. 21-octies per violazione di legge, eccesso di potere, incompetenza relativa), uniti agli strumenti di autotutela (annullamento d'ufficio, revoca, convalida).
Anticorruzione e Trasparenza (L. 190/2012 e D.Lgs. 33/2013)
La prevenzione della corruzione si attua attraverso il Piano Nazionale Anticorruzione (PNA) e la sezione anticorruzione del PIAO adottata da ogni Comune. Tra le misure chiave rilevano i doveri di astensione per conflitto di interessi (art. 6-bis L. 241/1990 e DPR 62/2013), il whistleblowing (D.Lgs. 24/2023) e i tre livelli di accesso agli atti:
- Accesso documentale (L. 241/1990): richiede un interesse diretto, concreto e attuale, legato a una situazione giuridicamente tutelata;
- Accesso civico semplice (D.Lgs. 33/2013, art. 5 c. 1): relativo a documenti oggetto di pubblicazione obbligatoria nella sezione "Amministrazione Trasparente";
- Accesso civico generalizzato / FOIA (D.Lgs. 33/2013, art. 5 c. 2): chiunque può accedere a dati e documenti detenuti dalle PA, senza necessità di motivazione, salvi i limiti espressamente previsti a tutela di interessi pubblici e privati prioritari.
Area 3: Contratti Pubblici e Codice del Terzo Settore
La materia degli appalti è regolata dal nuovo Codice dei Contratti Pubblici (D.Lgs. 36/2023).
- Principi generali: Principio del risultato (art. 1), principio della fiducia (art. 2), principio dell'accesso al mercato (art. 3), e principio di rotazione degli inviti e degli affidamenti;
- Soglie e procedure di affidamento (art. 50): L'affidamento diretto è ammesso per lavori fino a 150.000 euro e per servizi/forniture fino a 140.000 euro. Sopra tali soglie e fino alle soglie di rilevanza europea si ricorre alla procedura negoziata senza bando (invitando almeno 5 o 10 operatori economici a seconda della tipologia); oltre le soglie comunitarie vigono le procedure aperte, ristrette e competitive con negoziazione;
- Fasi della gara: Dalla decisione di contrarre all'aggiudicazione, verifica dei requisiti generali e speciali, e stipula del contratto. Ruolo cruciale è affidato al RUP (Responsabile Unico del Progetto).
Nodi-ponte dell'Area 3: Il Funzionario Contabile verifica la copertura finanziaria della determina a contrarre, gestisce le garanzie fideiussorie, i pagamenti subordinati al DURC e alla tracciabilità dei flussi finanziari (Legge 136/2010: codice CIG e CUP), integrando le regole dei contratti con l'esecuzione contabile del bilancio.
Area 4: Pubblico Impiego, Trattamento Dati, Informatica e Diritto Penale
Lavoro alle Dipendenze della PA (D.Lgs. 165/2001)
Analisi della separazione tra indirizzo politico-amministrativo (spettante agli organi di governo) e gestione amministrativa/finanziaria (riservata ai dirigenti e ai titolari di Elevata Qualificazione). Si aggiungono le norme su accesso al lavoro pubblico, contrattazione collettiva, codice di comportamento (DPR 62/2013 e successive modifiche) e sistema sanzionatorio disciplinare.
Protezione Dati Personali (Reg. UE 2016/679 - GDPR e D.Lgs. 196/2003)
Concetti di titolare, responsabile, DPO (Data Protection Officer), basi giuridiche del trattamento nei soggetti pubblici (esecuzione di un compito di interesse pubblico o connesso all'esercizio di pubblici poteri, senza necessità del consenso per le funzioni istituzionali), principi di liceità, correttezza, minimizzazione e accountability (responsabilizzazione).
Codice dell'Amministrazione Digitale (D.Lgs. 82/2005 - CAD)
Uso delle firme elettroniche (semplice, avanzata, qualificata, digitale), valore legale del documento informatico, domicilio digitale, protocollo informatico, identità digitale (SPID, CIE) e piattaforme abilitanti (PagoPA, App IO).
Reati contro la Pubblica Amministrazione (Libro II, Titolo II, Capo I c.p.)
Fattispecie incriminatrici tipiche della qualifica di Pubblico Ufficiale o Incaricato di Pubblico Servizio:
- Peculato (art. 314 c.p.) e peculato per distrazione;
- Concussione (art. 317 c.p.) vs Induzione indebita a dare o promettere utilità (art. 319-quater c.p.);
- Corruzione per l'esercizio della funzione (art. 318 c.p.) e corruzione per atto contrario ai doveri d'ufficio (art. 319 c.p.);
- Rifiuto e omissione di atti d'ufficio (art. 328 c.p.);
- Abuso d'ufficio (art. 323 c.p., nei limiti delle riforme vigenti).
Area 5: Diritto Tributario, Società Partecipate e Diritto dell'Unione Europea
- Diritto Tributario degli Enti Locali: Struttura dei tributi propri dei Comuni (IMU, TARI, addizionale comunale IRPEF), potestà regolamentare tributaria dell'ente locale (art. 52 D.Lgs. 446/1997), accertamento ed esecuzione coattiva;
- Società a Partecipazione Pubblica (D.Lgs. 175/2016 - TUSP): Costituzione, acquisto e gestione di partecipazioni pubbliche. Revisione periodica delle partecipazioni, divieto di soccorso finanziario (art. 14 TUSP) e limiti ai compensi degli amministratori;
- Diritto dell'UE e Fondi Comunitari: Fonti del diritto UE (Regolamenti, Direttive, Decisioni), funzionamento dei fondi strutturali (FESR, FSE+) e gestione contabile delle risorse PNRR (Piano Nazionale di Ripresa e Resilienza) integrate nei bilanci degli enti locali tramite capitoli vincolati e rendicontazione su piattaforma REGIS.
Trappole Frequenti e Errori Tipici nei Quiz ASMEL
L'analisi delle banche dati ufficiali evidenzia specifici punti critici su cui si concentrano i distrattori nei quiz:
- Inversione dei Termini del Procedimento: Confondere il termine di efficacia del silenzio-assenso con il termine generale del procedimento, o scambiare i termini di adozione del DUP (31 luglio) con quelli dello schema di bilancio (15 novembre) e dell'approvazione del bilancio in Consiglio (31 dicembre);
- Competenza sui Debiti Fuori Bilancio: Attribuire la competenza del riconoscimento dei debiti fuori bilancio (art. 194 TUEL) alla Giunta invece che al Consiglio Comunale;
- Soglie dei Contratti Pubblici: Confondere le soglie dell'affidamento diretto per servizi/forniture (140.000 €) con quelle per i lavori (150.000 €) ex D.Lgs. 36/2023;
- Natura giuridica dell'Accesso: Confondere i presupposti dell'accesso civico generalizzato (chiunque, senza interesse qualificato) con l'accesso documentale ex L. 241/1990 (richiede motivazione e interesse diretto);
- Principii Contabili Armonizzati: Scambiare la competenza finanziaria potenziata con la vecchia competenza giuridica (la spesa si imputa quando scade l'obbligazione, non quando viene assunto l'impegno teorico);
- Reati contro la PA: Confondere la concussione (costrizione prevaricatrice) con l'induzione indebita (dove la vittima conserva un margine di scelta e risponde anch'essa penalmente, sia pure con pena ridotta).
Piano di Ripasso Sintetico per la Prova Scritta
Per massimizzare la resa nelle 60 domande della prova scritta, si raccomanda di organizzare lo studio su questa piattaforma strutturando le sessioni come segue:
Fase 1: Studio e Consolidamento delle Materie Core (Contabilità ed Enti Locali)
Consultare le dispense tematiche sul TUEL (D.Lgs. 267/2000) e sul D.Lgs. 118/2011. Focalizzarsi sulla struttura delle entrate/spese, riequilibratone, principi contabili generali e applicati. Fissare i concetti chiave con le mappe concettuali dedicate.
Fase 2: Approfondimento del Diritto Amministrativo e della Contrattualistica
Studiare le dispense su L. 241/1990, D.Lgs. 36/2023 (Appalti), D.Lgs. 165/2001 e D.Lgs. 33/2013. Utilizzare i riassunti normativi per memorizzare termini di procedimento, soglie di affidamento e poteri del RUP e dei Dirigenti.
Fase 3: Esercitazione Intensiva sulla Banca Dati Quiz
Utilizzare la banca dati quiz di questa piattaforma per svolgere simulazioni a tempo (60 quesiti in 60 minuti). Analizzare con massima cura le spiegazioni sintetiche collegate a ogni singolo quesito, sia in caso di risposta corretta che di errore, per metabolizzare il lessico specifico utilizzato dai commissionari ASMEL.
Fase 4: Ripasso Veloce con Flashcard e Consultazione Diretta dei Testi di Legge
Negli ultimi giorni prima della prova, scorrere le flashcard di ripasso rapido per fissare numeri di articoli, termini procedurali e sanzioni. In caso di dubbio su formulazioni sottili, fare riferimento esclusivo al testo aggiornato delle norme di legge citate nel programma (TUEL, L. 241/90, D.Lgs. 36/2023, D.Lgs. 118/2011, D.Lgs. 165/2001).
Riferimenti Normativi e Ufficiali per lo Studio
Per la preparazione della prova, il candidato deve fare esclusivo riferimento alla banca dati e ai materiali di autoformazione presenti su questa piattaforma (dispense, mappe, flashcard, quesiti commentati) unitamente alla consultazione diretta dei seguenti testi normativi vigenti:
- D.Lgs. 18 agosto 2000, n. 267: Testo unico delle leggi sull'ordinamento degli enti locali (TUEL);
- D.Lgs. 23 giugno 2011, n. 118: Disposizioni in materia di armonizzazione dei sistemi contabili e degli schemi di bilancio delle Regioni, degli enti locali e dei loro organismi;
- Legge 7 agosto 1990, n. 241: Nuove norme in materia di procedimento amministrativo e di diritto di accesso ai documenti amministrativi;
- D.Lgs. 31 marzo 2023, n. 36: Codice dei contratti pubblici;
- D.Lgs. 30 marzo 2001, n. 165: Norme generali sull'ordinamento del lavoro alle dipendenze delle amministrazioni pubbliche;
- D.Lgs. 14 marzo 2013, n. 33: Riordino della disciplina riguardante gli obblighi di pubblicità, trasparenza e diffusione di informazioni da parte delle pubbliche amministrazioni;
- Legge 6 novembre 2012, n. 190: Disposizioni per la prevenzione e la repressione della corruzione e dell'illegalità nella pubblica amministrazione;
- D.Lgs. 7 marzo 2005, n. 82: Codice dell'amministrazione digitale (CAD);
- D.Lgs. 19 agosto 2016, n. 175: Testo unico in materia di società a partecipazione pubblica (TUSP);
- Regolamento (UE) 2016/679: Regolamento generale sulla protezione dei dati (GDPR);
- Codice Penale: Libro II, Titolo II, Capo I (I delitti dei pubblici ufficiali contro la pubblica amministrazione);
- Banca dati ufficiale dei quesiti e programma d'esame del Concorso ASMEL per Funzionario Contabile.