
Ordinamento degli Enti Locali e Contabilità Pubblica
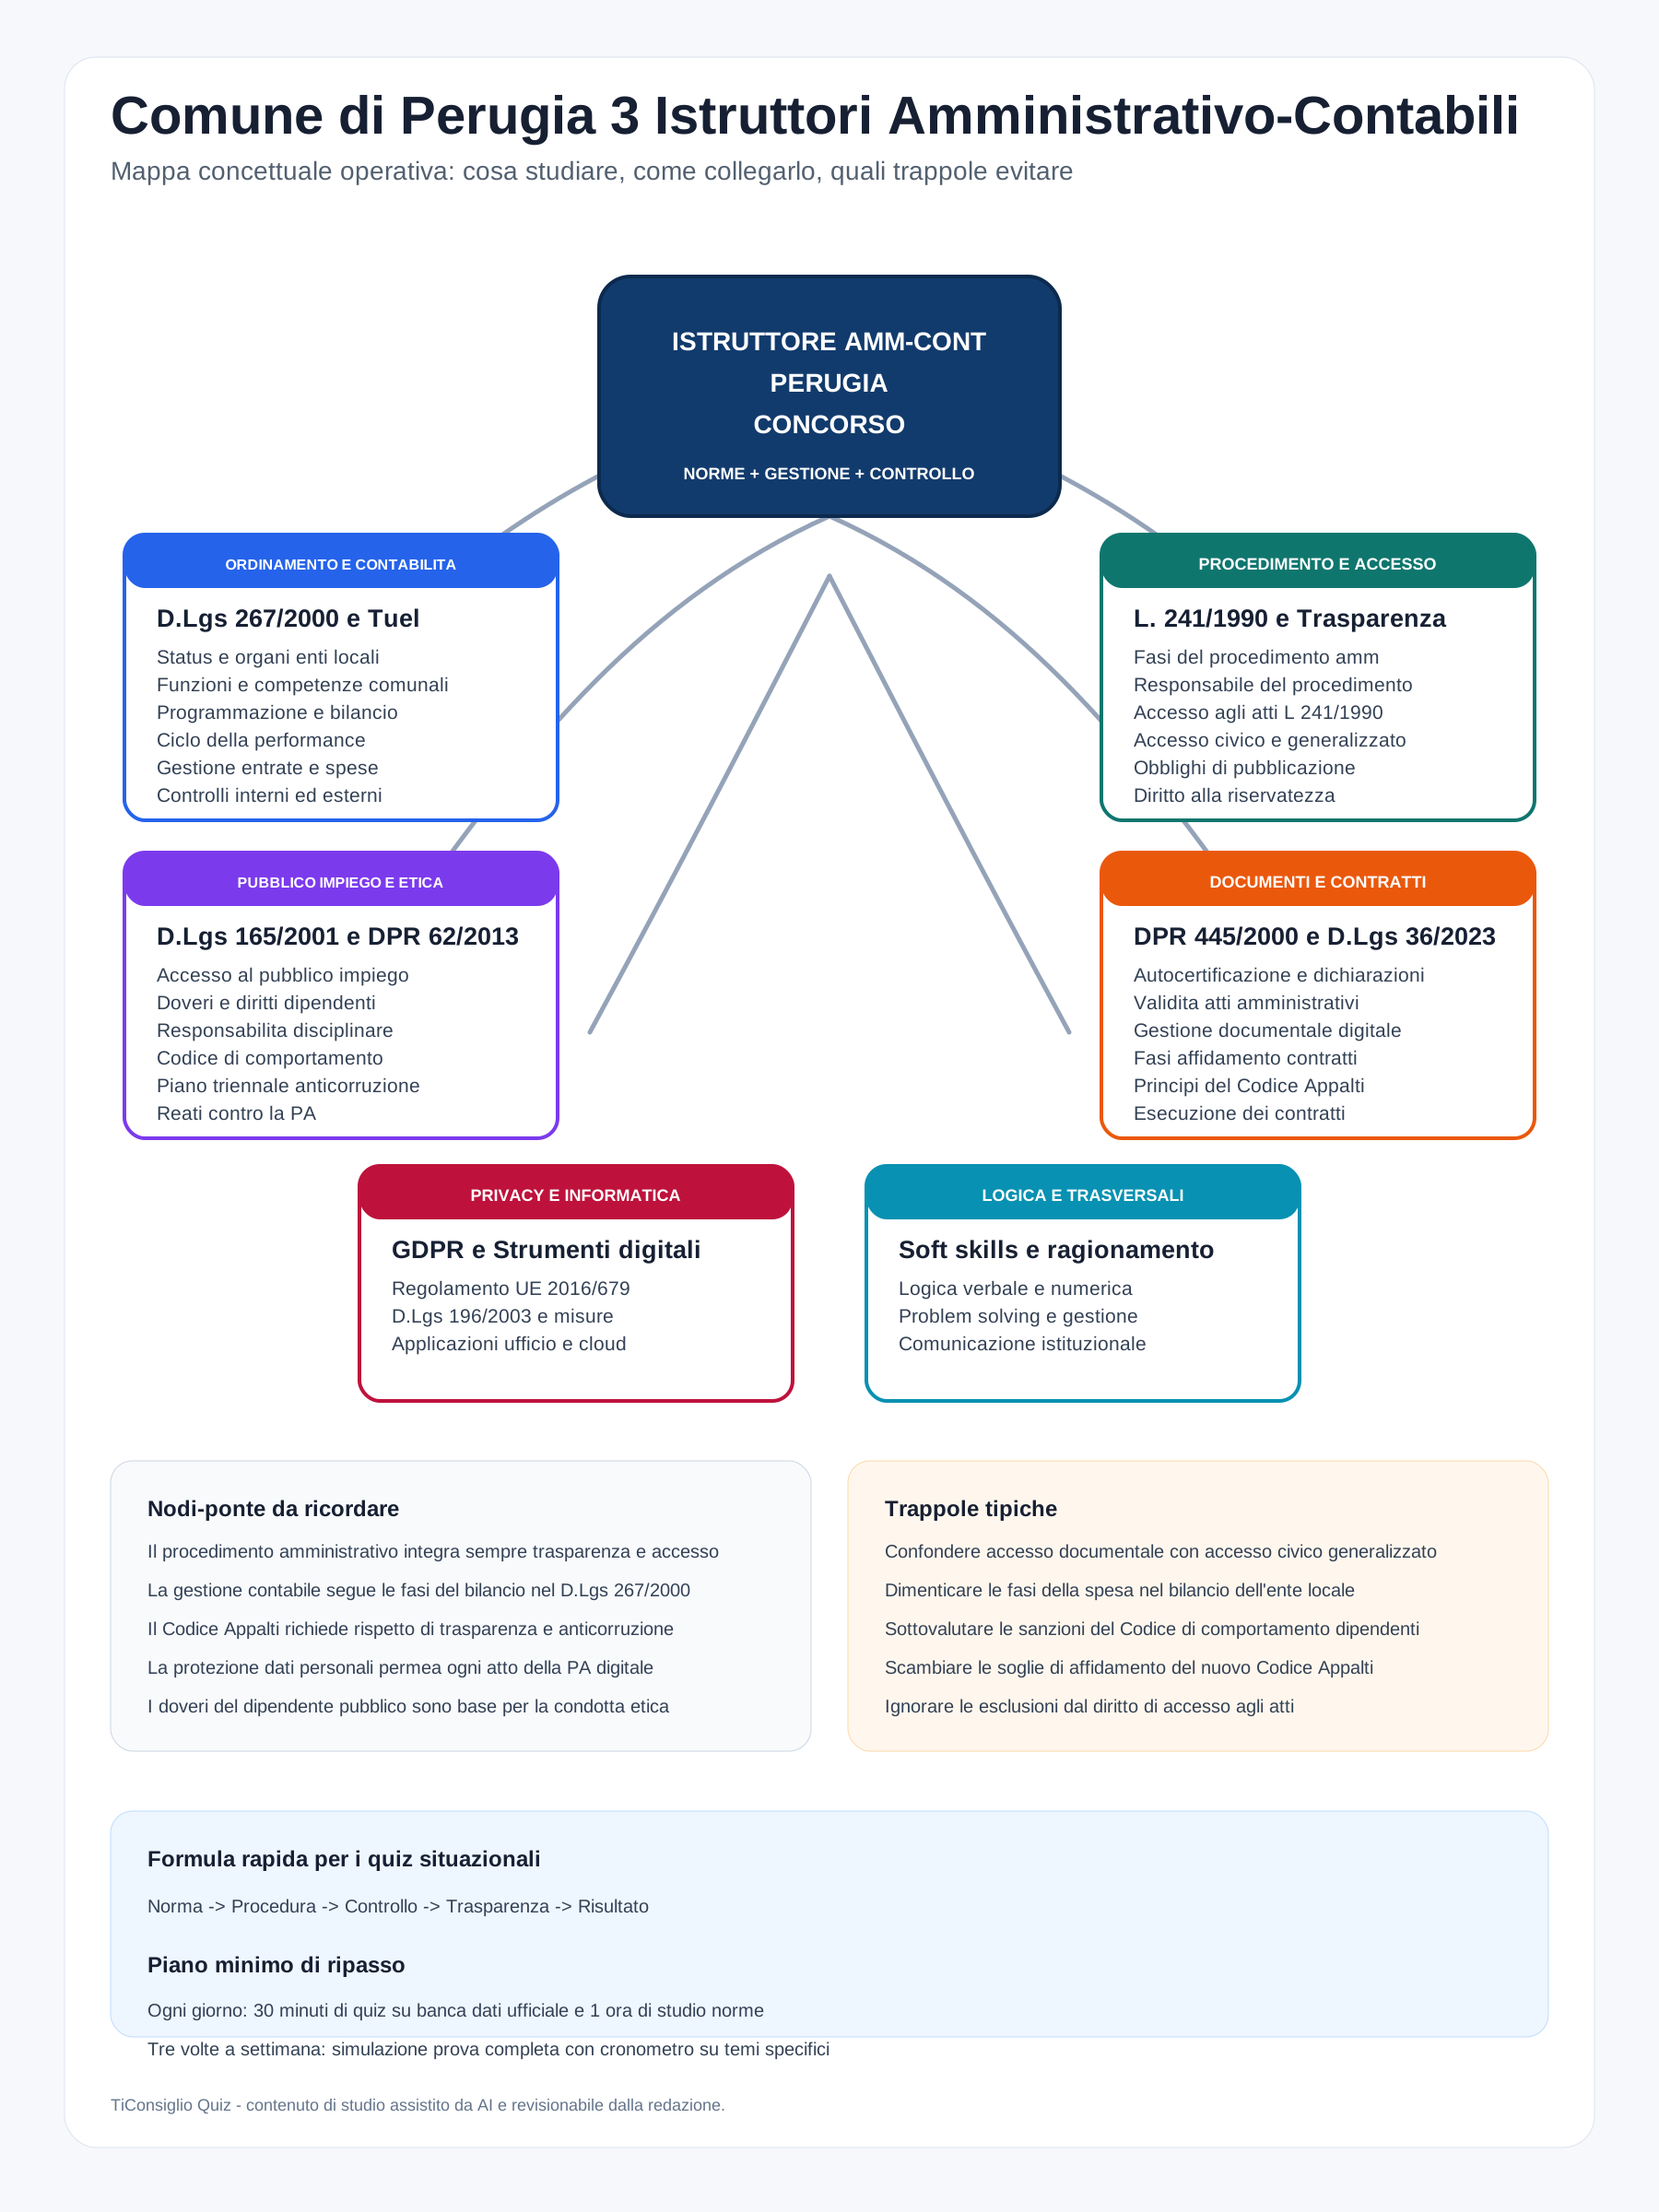
Il fulcro dell'attività amministrativa comunale risiede nel D.lgs. 267/2000 (TUEL). L'area tematica si articola sugli organi di governo (Consiglio, Giunta, Sindaco) e le relative competenze, con particolare focus sul sistema dei controlli interni. Il D.lgs. 118/2011 definisce l'armonizzazione dei sistemi contabili: è essenziale padroneggiare il ciclo di bilancio (bilancio di previsione, DUP, rendiconto) e i principi contabili applicati (competenza finanziaria potenziata). Il collegamento tra TUEL e D.lgs. 118/2011 è rappresentato dalla gestione delle entrate e delle spese, dove la capacità di spesa è vincolata agli stanziamenti di bilancio.
Trappole: Spesso si confondono le competenze deliberative del Consiglio con quelle gestionali della Giunta o dei dirigenti. Nei quiz, attenzione alla distinzione tra impegno di spesa (fase contabile) e determinazione dirigenziale (fase amministrativa).
Procedimento Amministrativo e Trasparenza
La L. 241/1990 costituisce la norma cardine per l'azione amministrativa. I concetti chiave includono il responsabile del procedimento, i termini di conclusione (silenzio-assenso vs silenzio-inadempimento), il diritto di accesso (documentale, civico semplice e generalizzato) e la partecipazione al procedimento. Il D.lgs. 33/2013 integra tali previsioni imponendo obblighi di pubblicazione (Amministrazione Trasparente). Il nodo-ponte tra queste norme è l'accesso agli atti: la L. 241/1990 regola l'interesse qualificato, mentre il D.lgs. 33/2013 prescinde da esso, mirando alla trasparenza diffusa.
Trappole: Non confondere l'accesso agli atti (L. 241/1990) con l'accesso civico (D.lgs. 33/2013). La distinzione tra accesso civico semplice e FOIA (generalizzato) è oggetto frequente di quesiti a risposta multipla.
Gestione Documentale e Protezione Dati
Il DPR 445/2000 disciplina la documentazione amministrativa, il valore dei documenti informatici, la firma digitale e il manuale di gestione del protocollo. Parallelamente, il GDPR (Regolamento UE 2016/679) e il D.lgs. 196/2003 dettano le regole per il trattamento dei dati personali. Il collegamento è evidente nella gestione dei flussi documentali: ogni atto prodotto dal Comune deve rispettare i principi di minimizzazione e protezione dei dati (Privacy by Design).
Trappole: Attenzione alle definizioni di documento informatico, copia conforme e alle modalità di autenticazione delle firme. Sui dati personali, è cruciale distinguere tra titolare, responsabile e incaricato del trattamento.
Pubblico Impiego e Responsabilità
Il D.lgs. 165/2001 disciplina l'organizzazione del lavoro pubblico e il rapporto di pubblico impiego. I temi centrali sono la distinzione tra indirizzo politico e gestione amministrativa, le modalità di accesso agli impieghi e il sistema delle responsabilità (civile, penale, amministrativa, contabile e disciplinare). Il DPR 62/2013 (Codice di comportamento dei dipendenti pubblici) integra il D.lgs. 165/2001 definendo gli obblighi di condotta. La responsabilità dei dipendenti è il nodo che unisce l'etica professionale (Codice) alla sanzione disciplinare (D.lgs. 165/2001).
Trappole: Molti candidati ignorano le procedure per l'irrogazione delle sanzioni disciplinari o le incompatibilità previste per i dipendenti pubblici. È necessario studiare i limiti della responsabilità erariale davanti alla Corte dei Conti.
Contratti Pubblici
Il D.lgs. 36/2023 rappresenta la disciplina vigente in materia di appalti e concessioni. I principi fondamentali (risultato, fiducia, accesso al mercato) guidano le procedure di affidamento. Il collegamento con il TUEL è diretto: ogni spesa per appalti deve trovare copertura negli stanziamenti di bilancio armonizzato. La fase di programmazione degli acquisti è il punto di contatto tra la contabilità (D.lgs. 118/2011) e l'esecuzione contrattuale.
Trappole: La soglia di rilevanza europea e le procedure sotto-soglia sono i punti dove si annidano le maggiori insidie. È necessario memorizzare le tipologie di procedure (affidamento diretto, procedura negoziata, procedura aperta) e i requisiti di qualificazione delle stazioni appaltanti.
Piano di Ripasso Sintetico
- Settimana 1: Studio analitico del TUEL e D.lgs. 118/2011. Esercitazione sulla banca dati quiz relativa al bilancio e organi comunali.
- Settimana 2: Approfondimento L. 241/1990 e D.lgs. 33/2013. Focus su termini procedimentali e obblighi di pubblicazione.
- Settimana 3: Analisi del DPR 445/2000, GDPR e D.lgs. 165/2001. Ripasso dei doveri del dipendente pubblico e gestione documentale.
- Settimana 4: Studio del D.lgs. 36/2023. Esercitazione intensiva su casi pratici di contrattualistica pubblica.
- Settimana 5: Simulazione d'esame completa con le simulazioni della piattaforma, con verifica delle risposte errate tramite consultazione diretta delle norme citate.
Riferimenti
- D.lgs. 267/2000 (Testo Unico degli Enti Locali)
- D.lgs. 118/2011 (Armonizzazione dei sistemi contabili)
- L. 241/1990 (Nuove norme in materia di procedimento amministrativo)
- D.lgs. 33/2013 (Riordino della disciplina riguardante il diritto di accesso civico)
- Regolamento UE 2016/679 (GDPR) e D.lgs. 196/2003
- DPR 445/2000 (Testo unico delle disposizioni legislative e regolamentari in materia di documentazione amministrativa)
- D.lgs. 165/2001 (Norme generali sull'ordinamento del lavoro alle dipendenze delle amministrazioni pubbliche)
- DPR 62/2013 (Regolamento recante codice di comportamento dei dipendenti pubblici)
- D.lgs. 36/2023 (Codice dei contratti pubblici)
- Programma d'esame ufficiale del Comune di Perugia per il profilo di Istruttore Amministrativo-Contabile.