
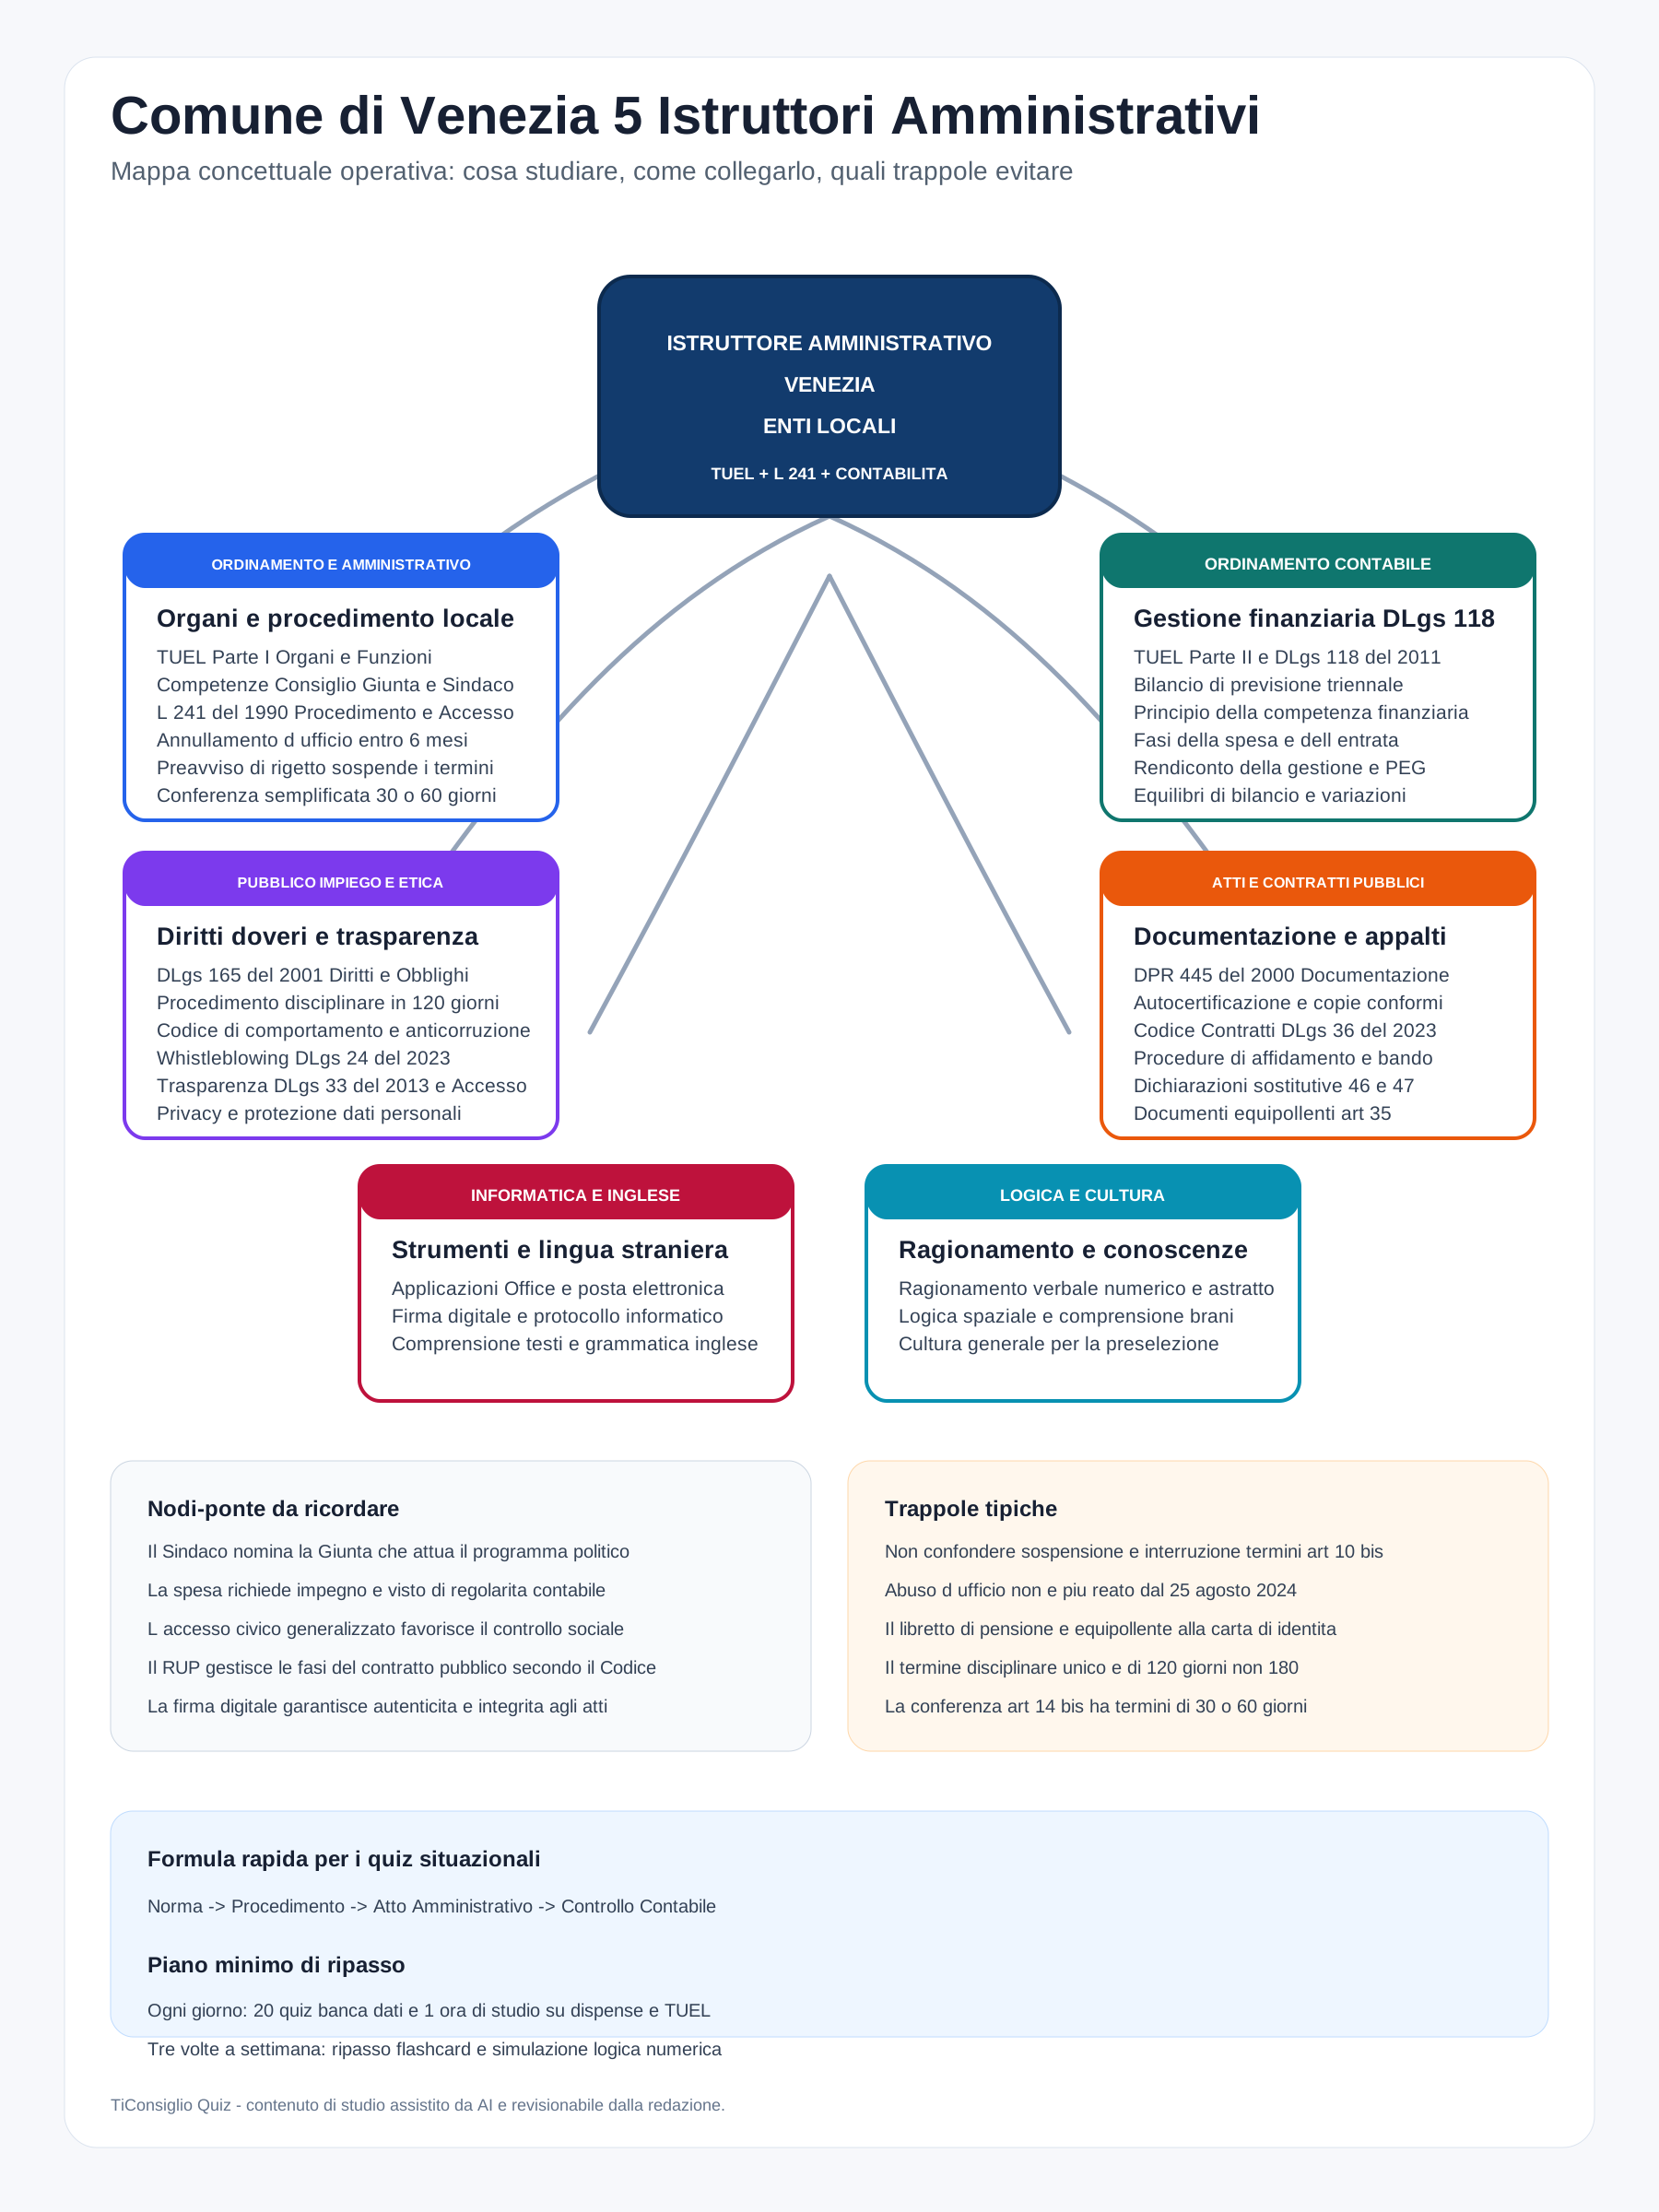
Mappa Concettuale Narrativa: Istruttore Amministrativo Comune di Venezia
Area 1: L'Ordinamento Istituzionale e l'Autonomia Locale (TUEL Parte I)
Il fulcro dell'ordinamento degli enti locali è il d.lgs. 267/2000 (TUEL). L'Istruttore Amministrativo deve padroneggiare la distinzione tra gli organi di governo e la struttura burocratica. Gli organi fondamentali sono il Consiglio Comunale (indirizzo e controllo politico-amministrativo, con competenze limitate agli atti fondamentali ex art. 42), la Giunta (organo esecutivo con competenza residuale ex art. 48) e il Sindaco (responsabile dell'amministrazione e ufficiale di Governo). Un nodo centrale è l'autonomia normativa: lo Statuto del Comune di Venezia stabilisce i principi di organizzazione, mentre i Regolamenti disciplinano il funzionamento degli uffici e dei servizi. La distinzione tra funzioni di indirizzo politico (spettanti agli organi elettivi) e funzioni di gestione amministrativa (spettanti ai dirigenti ex art. 107 TUEL) rappresenta il confine operativo entro cui si muove il dipendente pubblico.
Area 2: Ordinamento Finanziario e Contabile (TUEL Parte II e d.lgs. 118/2011)
La gestione delle risorse segue il principio della competenza finanziaria potenziata introdotto dal d.lgs. 118/2011. Il ciclo della programmazione inizia con il Documento Unico di Programmazione (DUP), presupposto indispensabile per l'approvazione del Bilancio di Previsione finanziario (triennale). Il raccordo tra politica e gestione avviene tramite il PEG (Piano Esecutivo di Gestione), che ripartisce le risorse tra i dirigenti. Le fasi della spesa (impegno, liquidazione, ordinazione, pagamento) e dell'entrata (accertamento, riscossione, versamento) sono i pilastri dell'attività contabile. Fondamentale è il monitoraggio degli equilibri di bilancio e la gestione del Rendiconto della gestione, che certifica i risultati a fine esercizio. In caso di gravi squilibri, il TUEL disciplina le procedure di riequilibrio finanziario pluriennale e il dissesto.
Area 3: Procedimento Amministrativo e Documentazione (L. 241/1990 e d.P.R. 445/2000)
L'azione dell'Istruttore è retta dalla L. 241/1990. Ogni procedimento deve concludersi con un provvedimento espresso entro termini prestabiliti. I punti cardine includono l'obbligo di motivazione, la figura del Responsabile del Procedimento, il diritto di accesso documentale (artt. 22 ss.) e la partecipazione degli interessati. In questa fase si inserisce il Preavviso di Rigetto (art. 10-bis), che sospende i termini del procedimento. Per la semplificazione, rilevano la Conferenza di Servizi (con determinazioni entro 30 o 60 giorni nella forma semplificata ex d.l. 19/2026) e la SCIA. La gestione documentale è regolata dal d.P.R. 445/2000, che impone l'accettazione delle autocertificazioni e disciplina il protocollo informatico e la gestione dei flussi documentali.
Area 4: Autotutela e Patologia dell'Atto
L'amministrazione può intervenire sui propri atti viziati tramite l'autotutela decisoria. L'Annullamento d'ufficio (art. 21-nonies) è possibile per provvedimenti illegittimi entro il termine massimo di sei mesi (L. 182/2025) per autorizzazioni o vantaggi economici, sussistendo l'interesse pubblico. La Revoca (art. 21-quinquies) interviene invece per motivi di pubblico interesse o mutamento della situazione di fatto, agendo su atti validi ma non più opportuni (efficacia ex nunc). L'atto è nullo nei casi tassativi di mancanza di elementi essenziali o difetto assoluto di attribuzione, mentre è annullabile per violazione di legge, eccesso di potere o incompetenza relativa.
Area 5: Pubblico Impiego, Responsabilità e Codice di Comportamento
Il rapporto di lavoro è disciplinato dal d.lgs. 165/2001 e dal CCNL Funzioni Locali. L'accesso avviene per concorso e il dipendente è soggetto a doveri di fedeltà, esclusività e diligenza. Il d.P.R. 62/2013 (Codice di comportamento) definisce gli standard etici. Il procedimento disciplinare (art. 55-bis d.lgs. 165/2001) prevede un termine unico di 120 giorni dalla contestazione dell'addebito per la sua conclusione. La responsabilità del dipendente può essere civile (verso terzi), penale, amministrativo-contabile (per danno erariale, accertata dalla Corte dei Conti) e disciplinare. Si ricorda l'abrogazione del reato di abuso d'ufficio (art. 323 c.p.) e l'introduzione dell'indebita destinazione di denaro o cose mobili (art. 314-bis c.p.).
Area 6: Anticorruzione, Trasparenza e Privacy
La L. 190/2012 prevede il Piano triennale per la prevenzione della corruzione, che oggi confluisce nel Piano Integrato di Attività e Organizzazione (PIAO, art. 6 d.l. 80/2021). La trasparenza, intesa come accessibilità totale, è regolata dal d.lgs. 33/2013 (obblighi di pubblicazione in "Amministrazione Trasparente"). La tutela dei dati personali segue il GDPR (Regolamento UE 2016/679) e il d.lgs. 196/2003, bilanciando il diritto alla riservatezza con il diritto di accesso. Per le segnalazioni di illeciti (Whistleblowing), la normativa di riferimento è il d.lgs. 24/2023.
Nodi-Ponte: Collegamenti tra le Aree
- Ponte Bilancio-Procedimento: Ogni provvedimento che comporta spesa deve avere la copertura finanziaria attestata dal visto di regolarità contabile (collegamento tra Area 2 e Area 3).
- Ponte Trasparenza-Accesso: L'accesso civico generalizzato (Area 6, art. 5, c. 2, d.lgs. 33/2013) è distinto dall'accesso documentale della L. 241/1990 (Area 3) ed è volto a favorire forme diffuse di controllo sulle funzioni istituzionali.
- Ponte Responsabilità-Contabilità: La violazione delle norme contabili del TUEL (Area 2) genera responsabilità amministrativo-contabile in capo al dipendente (Area 5).
- Ponte Dirigenza-Atti: Il potere di firma degli atti gestionali spetta ai dirigenti ex art. 107 TUEL (Area 1), che agiscono tramite le regole della L. 241/1990 (Area 3).
Trappole e Errori Tipici nei Quiz
- Termini Temporali: Confondere i 30/60 giorni della Conferenza di Servizi semplificata con i vecchi termini di 45/90, o sbagliare il termine dell'annullamento d'ufficio (ora 6 mesi, non più 12 o 18).
- Natura del Preavviso di Rigetto: Ritenere che l'art. 10-bis interrompa i termini, quando invece li sospende soltanto.
- Competenze Organi: Attribuire alla Giunta competenze che sono del Consiglio (es. approvazione bilancio) o viceversa. Ricordare che il Consiglio ha competenza limitata agli atti dell'art. 42 TUEL.
- Whistleblowing: Cercare la norma nell'art. 54-bis del d.lgs. 165/2001, che è invece abrogato in favore del d.lgs. 24/2023.
- Abuso d'Ufficio: Indicare l'abuso d'ufficio come reato vigente, ignorando l'abrogazione della L. 114/2024.
Piano di Ripasso Sintetico
- Settimana 1: Studio del TUEL (Parte I e II), focalizzandosi su organi, competenze e ciclo del bilancio (DUP, PEG, Rendiconto). Consultare le dispense e le mappe specifiche su questa piattaforma.
- Settimana 2: Approfondimento L. 241/1990 e d.P.R. 445/2000. Esercitazione sulla banca dati quiz per fissare i termini dei procedimenti e le regole dell'autotutela.
- Settimana 3: Pubblico impiego (d.lgs. 165/2001), Codice di Comportamento e CCNL. Studio delle responsabilità e delle riforme penali recenti (art. 314-bis c.p.).
- Settimana 4: Anticorruzione (L. 190/2012), Trasparenza (d.lgs. 33/2013) e Privacy. Ripasso finale tramite le flashcard della piattaforma per la memorizzazione dei termini numerici.
- Settimana 5: Simulazioni sui quiz della piattaforma, con analisi sistematica delle spiegazioni per ogni errore commesso.
Riferimenti
- Programma d'esame: Bando di concorso per 5 Istruttori Amministrativi - Comune di Venezia.
- Normativa: d.lgs. 267/2000 (TUEL), L. 241/1990, d.lgs. 118/2011, d.lgs. 165/2001, d.lgs. 33/2013, d.P.R. 445/2000, d.lgs. 36/2023.
- Materiali didattici: Dispense, riassunti, mappe e flashcard disponibili su questa piattaforma.