
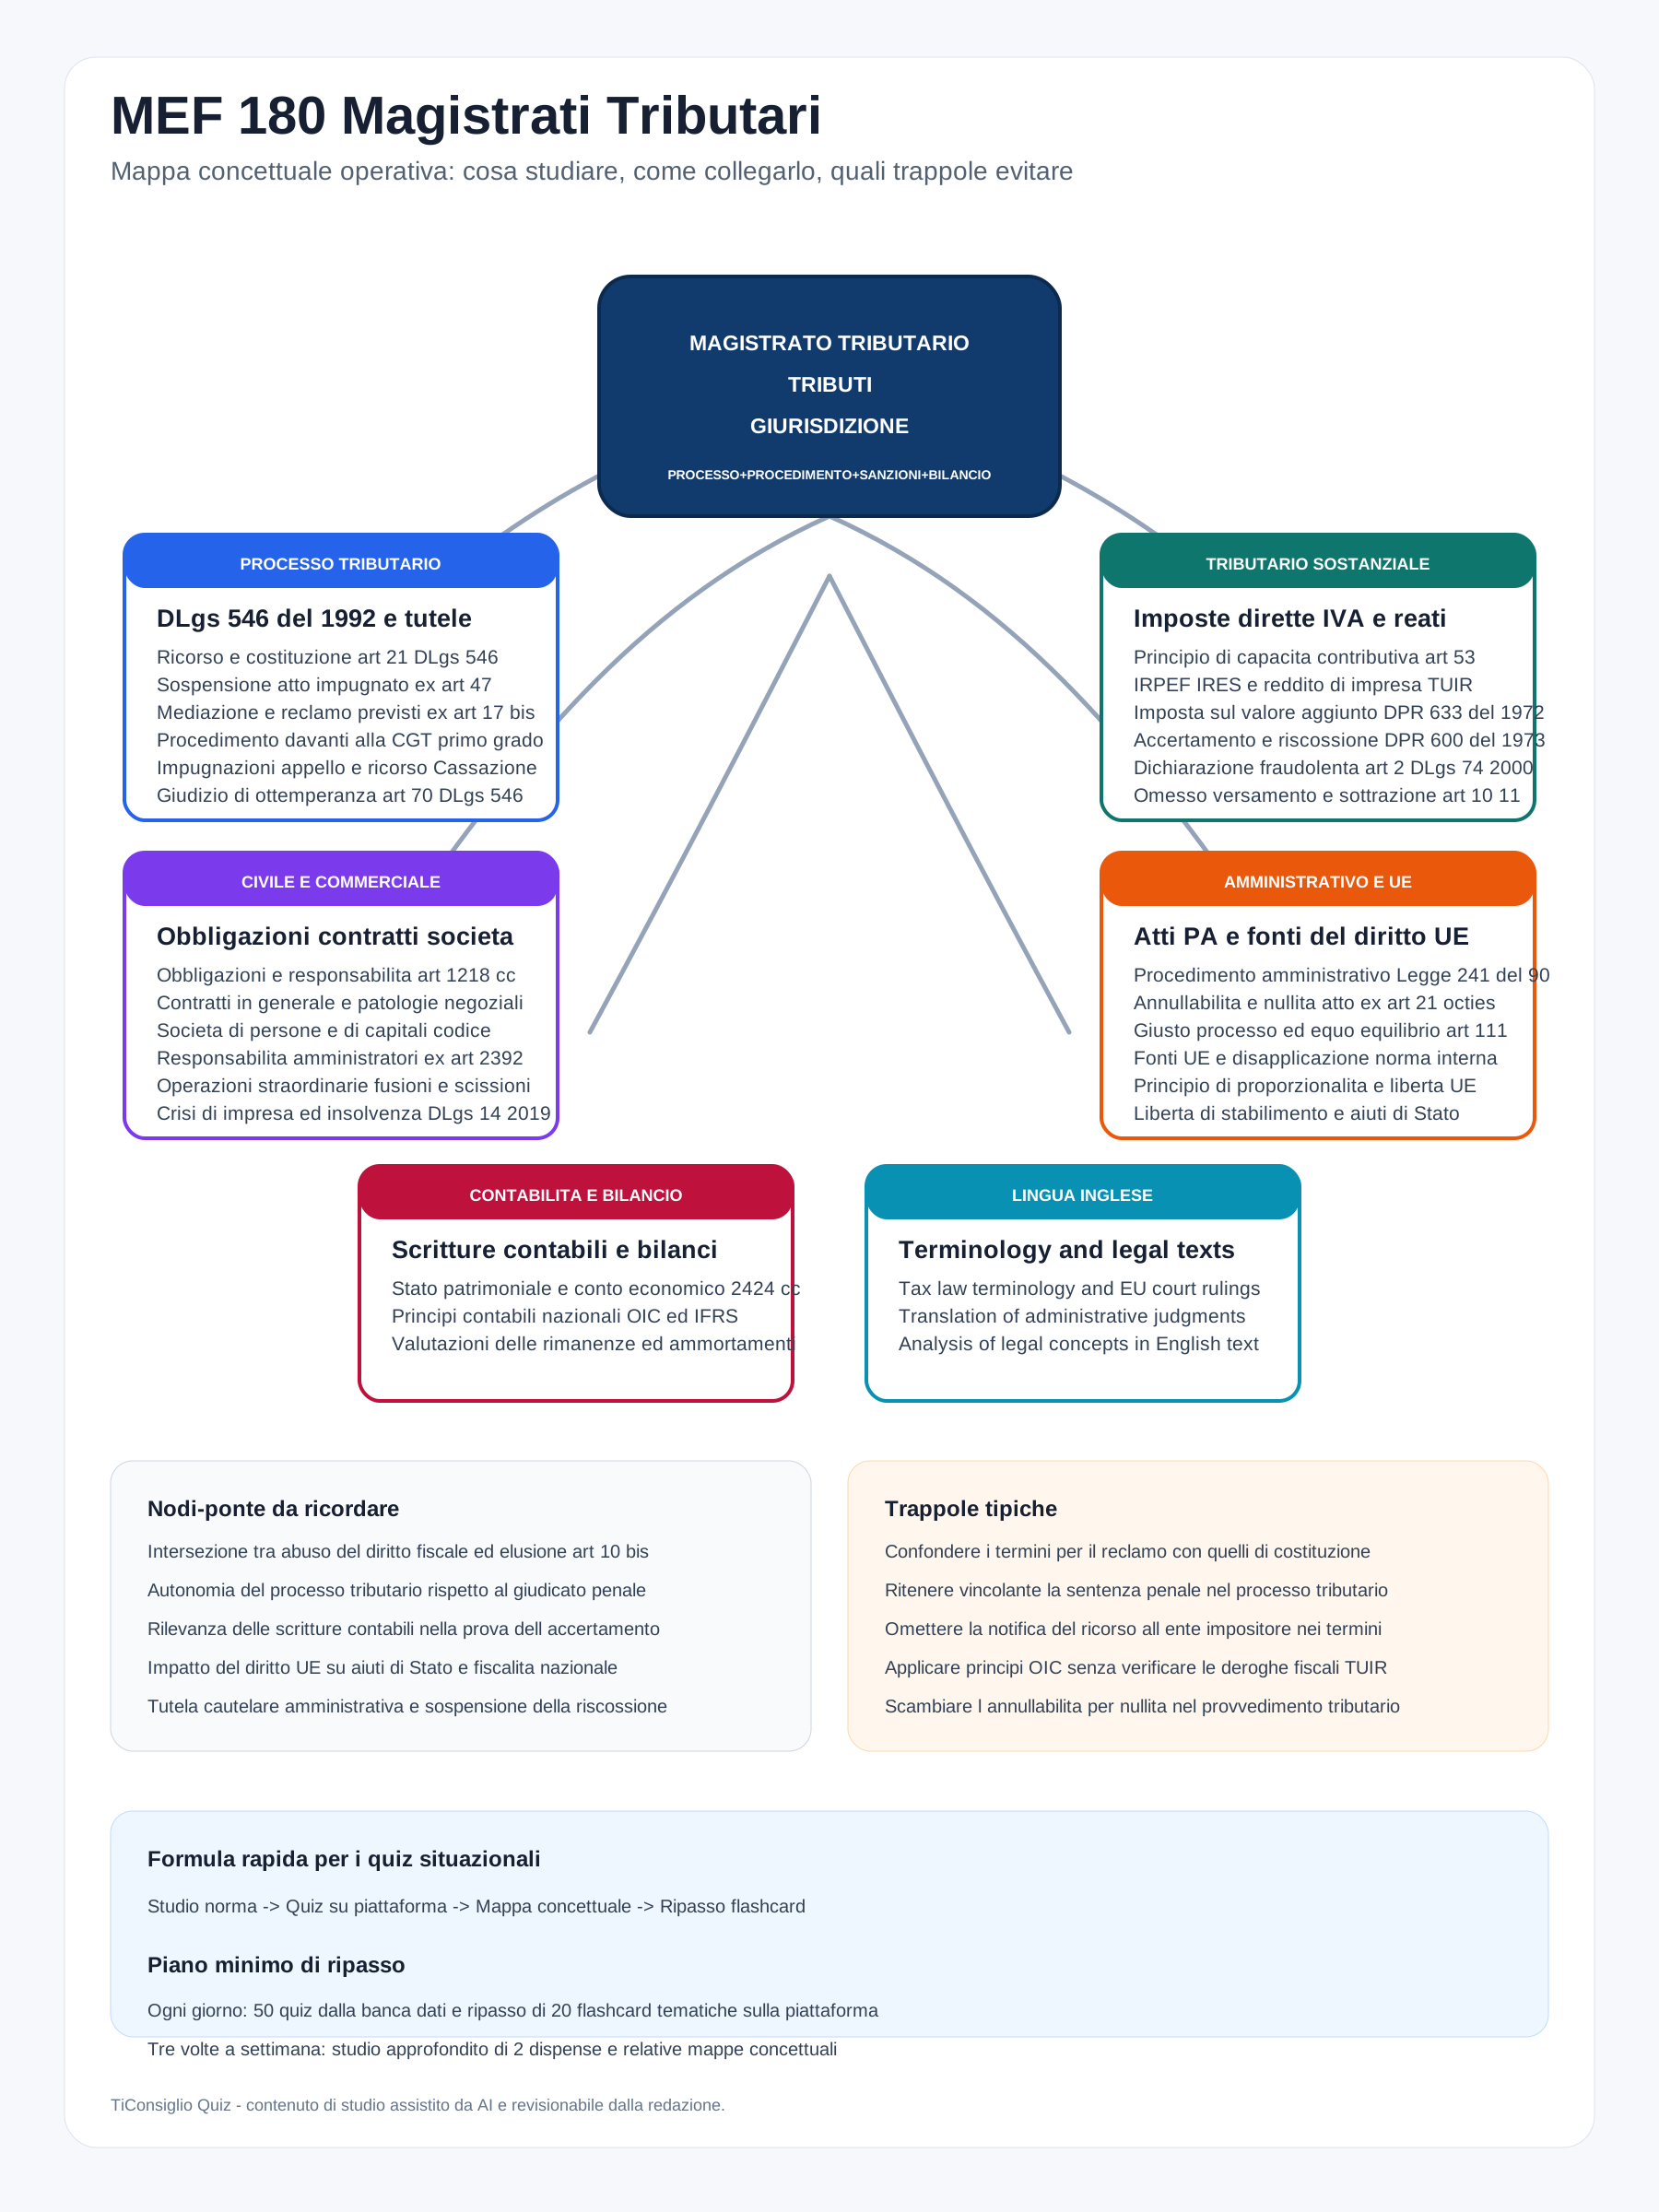
Mappa Concettuale Narrativa: Concorso 180 Magistrati Tributari
Area 1: Ordinamento della Giustizia Tributaria e Status del Magistrato
Il pilastro ordinamentale del concorso è costituito dal D.Lgs. 545/1992, profondamente innovato dalla Legge 130/2022. La riforma ha segnato il passaggio dai giudici onorari ai magistrati tributari professionali, inquadrati presso il Ministero dell'Economia e delle Finanze ma dotati di piena autonomia e indipendenza. I contenuti chiave riguardano la composizione delle Corti di Giustizia Tributaria di primo e secondo grado, le modalità di accesso tramite concorso pubblico per esami e il ruolo del Consiglio di Presidenza della Giustizia Tributaria (CPGT), organo di autogoverno con funzioni analoghe al CSM.
- Istituti rilevanti: Incompatibilità (art. 8 D.Lgs. 545/92), astensione e ricusazione, procedimenti disciplinari, formazione delle tabelle degli uffici.
- Riferimenti normativi: D.Lgs. 545/1992, Legge 130/2022, Costituzione (artt. 101, 102, 104, 111).
Area 2: Il Processo Tributario
La disciplina processuale è contenuta nel D.Lgs. 546/1992. Il rito tributario è caratterizzato dall'essere un processo prevalentemente documentale e impugnatorio. La riforma del 2022 ha introdotto novità sostanziali, come la prova testimoniale scritta (art. 7, comma 4) e l'onere della prova a carico dell'amministrazione (art. 7, comma 5-bis). Il processo si snoda dalla proposizione del ricorso alla costituzione in giudizio; il reclamo/mediazione dell'art. 17-bis è stato abrogato (D.Lgs. 220/2023) e non è più una fase del rito.
- Istituti rilevanti: Oggetto della giurisdizione tributaria (art. 2), atti impugnabili (art. 19), termini di decadenza per il ricorso (60 giorni), sospensione cautelare dell'atto (art. 47), giudizio di ottemperanza per l'esecuzione delle sentenze.
- Nodo-ponte con il Codice di Procedura Civile: L'art. 1, comma 2, del D.Lgs. 546/92 stabilisce che, per quanto non disposto dal decreto stesso, si applicano le norme del CPC, purché compatibili con la struttura del processo tributario.
Area 3: Il Diritto Tributario Sostanziale (Imposte Dirette e Indirette)
Questa macro-area richiede la padronanza dei presupposti d'imposta, dei soggetti passivi e della base imponibile. Il TUIR (D.P.R. 917/1986) disciplina l'IRPEF (imposta sul reddito delle persone fisiche) e l'IRES (imposta sul reddito delle società). È fondamentale distinguere le categorie reddituali (fondiari, di capitale, di lavoro dipendente, di lavoro autonomo, d'impresa e diversi). Parallelamente, il D.P.R. 633/1972 regola l'IVA, imposta armonizzata a livello europeo, che richiede la conoscenza dei presupposti oggettivo, soggettivo e territoriale.
- Istituti rilevanti: Residenza fiscale, principio di derivazione del reddito d'impresa dal bilancio civilistico, detrazioni e deduzioni, neutralità dell'IVA, inversione contabile (reverse charge).
- Riferimenti normativi: D.P.R. 917/1986, D.P.R. 633/1972, TUE e TFUE (per i principi di non discriminazione e libertà di stabilimento).
Area 4: Accertamento, Riscossione e Sanzioni
L'attività della Pubblica Amministrazione finanziaria è regolata dal D.P.R. 600/1973 (accertamento delle imposte sui redditi) e dalle norme sulla riscossione. Lo Statuto del Contribuente (L. 212/2000) funge da norma di principio, imponendo obblighi di chiarezza, motivazione degli atti e tutela dell'affidamento. Il sistema sanzionatorio si divide in amministrativo e penale (quest'ultimo regolato dal D.Lgs. 74/2000), con particolare attenzione ai reati di dichiarazione fraudolenta, omessa dichiarazione e sottrazione fraudolenta al pagamento di imposte.
- Istituti rilevanti: Avviso di accertamento, accertamento sintetico e induttivo, abuso del diritto (art. 10-bis L. 212/2000), autotutela obbligatoria e facoltativa, principio di proporzionalità delle sanzioni.
- Nodo-ponte con il Diritto Amministrativo: L'atto tributario è un provvedimento amministrativo e la L. 241/1990 ne fornisce i principi generali (es. motivazione), ma partecipazione e accesso agli atti nei procedimenti tributari sono esclusi dalla L. 241/1990 (artt. 13 e 24) e regolati dalle norme tributarie, a partire dallo Statuto del contribuente.
Area 5: Diritto Civile e Commerciale
La conoscenza del Codice Civile è indispensabile per il magistrato tributario, poiché il diritto tributario poggia su definizioni civilistiche (es. nozione di imprenditore, contratti, obbligazioni, successioni). Particolare rilievo assume il diritto societario (Libro V), essenziale per comprendere la tassazione dei gruppi, le operazioni straordinarie (fusioni, scissioni) e la responsabilità dei soci e dei liquidatori per i debiti tributari della società.
- Istituti rilevanti: Capacità giuridica e di agire, simulazione contrattuale, nullità e annullabilità, rappresentanza legale, solidarietà passiva nelle obbligazioni.
Collegamenti e Nodi-Ponte Strategici
Per una preparazione di eccellenza, è necessario connettere le diverse aree tematiche:
- Costituzione e Fisco: Il collegamento tra l'art. 53 (capacità contributiva e progressività) e l'art. 3 (uguaglianza) costituisce il limite invalicabile per il legislatore tributario e il parametro di interpretazione per il giudice.
- Diritto UE e IVA: Poiché l'IVA è un'imposta comunitaria, il giudice tributario deve applicare la giurisprudenza della Corte di Giustizia UE e, se necessario, sollevare rinvio pregiudiziale ex art. 267 TFUE.
- Rapporto tra Processo Tributario e Penale: Analisi del principio di "doppio binario" e delle interferenze tra il giudicato penale e l'accertamento tributario, con riferimento all'art. 654 CPP e all'art. 21-bis del D.Lgs. 74/2000 (efficacia di giudicato nel processo tributario della sentenza penale irrevocabile di assoluzione perché il fatto non sussiste o l'imputato non lo ha commesso).
Trappole e Errori Tipici nei Quiz e nelle Prove Scritte
- Termini processuali: Confondere i termini liberi con i termini a comparire o non considerare la sospensione feriale dei termini (che non si applica a tutte le fasi o a tutti gli istituti).
- Onere della prova: Errare nell'applicazione dell'art. 7, comma 5-bis del D.Lgs. 546/92, che pone espressamente a carico dell'amministrazione finanziaria l'onere di provare in giudizio le violazioni contestate.
- Efficacia nel tempo delle norme: Attenzione ai D.Lgs. 173/2024 e 175/2024 (Testi Unici). Sebbene pubblicati, la loro applicabilità è differita al 1° gennaio 2027. Citare queste norme come vigenti per fattispecie attuali è un errore grave; vanno studiate solo come prospettiva di riforma futura o se espressamente richiesto dal bando in relazione alla data del concorso.
- Natura degli atti: Confondere gli atti endoprocedimentali (es. processo verbale di constatazione) con gli atti impugnabili (es. avviso di accertamento). Il PVC non è autonomamente impugnabile: i suoi vizi si fanno valere impugnando l'avviso di accertamento che lo recepisce.
Piano di Ripasso Sintetico
Il ripasso deve essere strutturato in modo ciclico, utilizzando esclusivamente i materiali presenti in piattaforma e i testi normativi aggiornati:
- Settimana 1: Studio del D.Lgs. 545/92 e 546/92. Focus sulla competenza delle Corti e sulle fasi del processo. Esercitazione sui Quiz della piattaforma per fissare i termini processuali.
- Settimana 2: Analisi del TUIR e dell'IVA. Consultazione delle Mappe Concettuali per distinguere i redditi prodotti da persone fisiche e società. Studio dello Statuto del Contribuente.
- Settimana 3: Approfondimento del D.P.R. 600/73 e del D.Lgs. 74/2000. Ripasso dei collegamenti tra sanzioni amministrative e penali tramite le Flashcard.
- Settimana 4: Ripasso del Codice Civile (contratti e società) e dei principi costituzionali ed europei. Consultazione delle Schede di studio per materia sui principi costituzionali in materia tributaria (artt. 3 e 53 Cost.).
- Settimana 5: Simulazioni della preselezione (75 quesiti in 60 minuti) e analisi delle Spiegazioni ai Quiz per correggere i ragionamenti errati. Verifica puntuale sulle Schede di studio per le parti meno chiare.
Riferimenti
- Costituzione della Repubblica Italiana.
- D.Lgs. 31 dicembre 1992, n. 545 e n. 546.
- Legge 31 agosto 2022, n. 130.
- Legge 27 luglio 2000, n. 212 (Statuto del contribuente).
- D.P.R. 29 settembre 1973, n. 600 e D.P.R. 26 ottobre 1972, n. 633.
- D.P.R. 22 dicembre 1986, n. 917 (TUIR).
- D.Lgs. 10 marzo 2000, n. 74.
- Codice Civile e Codice di Procedura Civile.
- Bando MEF per il concorso a 180 posti di magistrato tributario (prove d'esame, artt. 6-10).