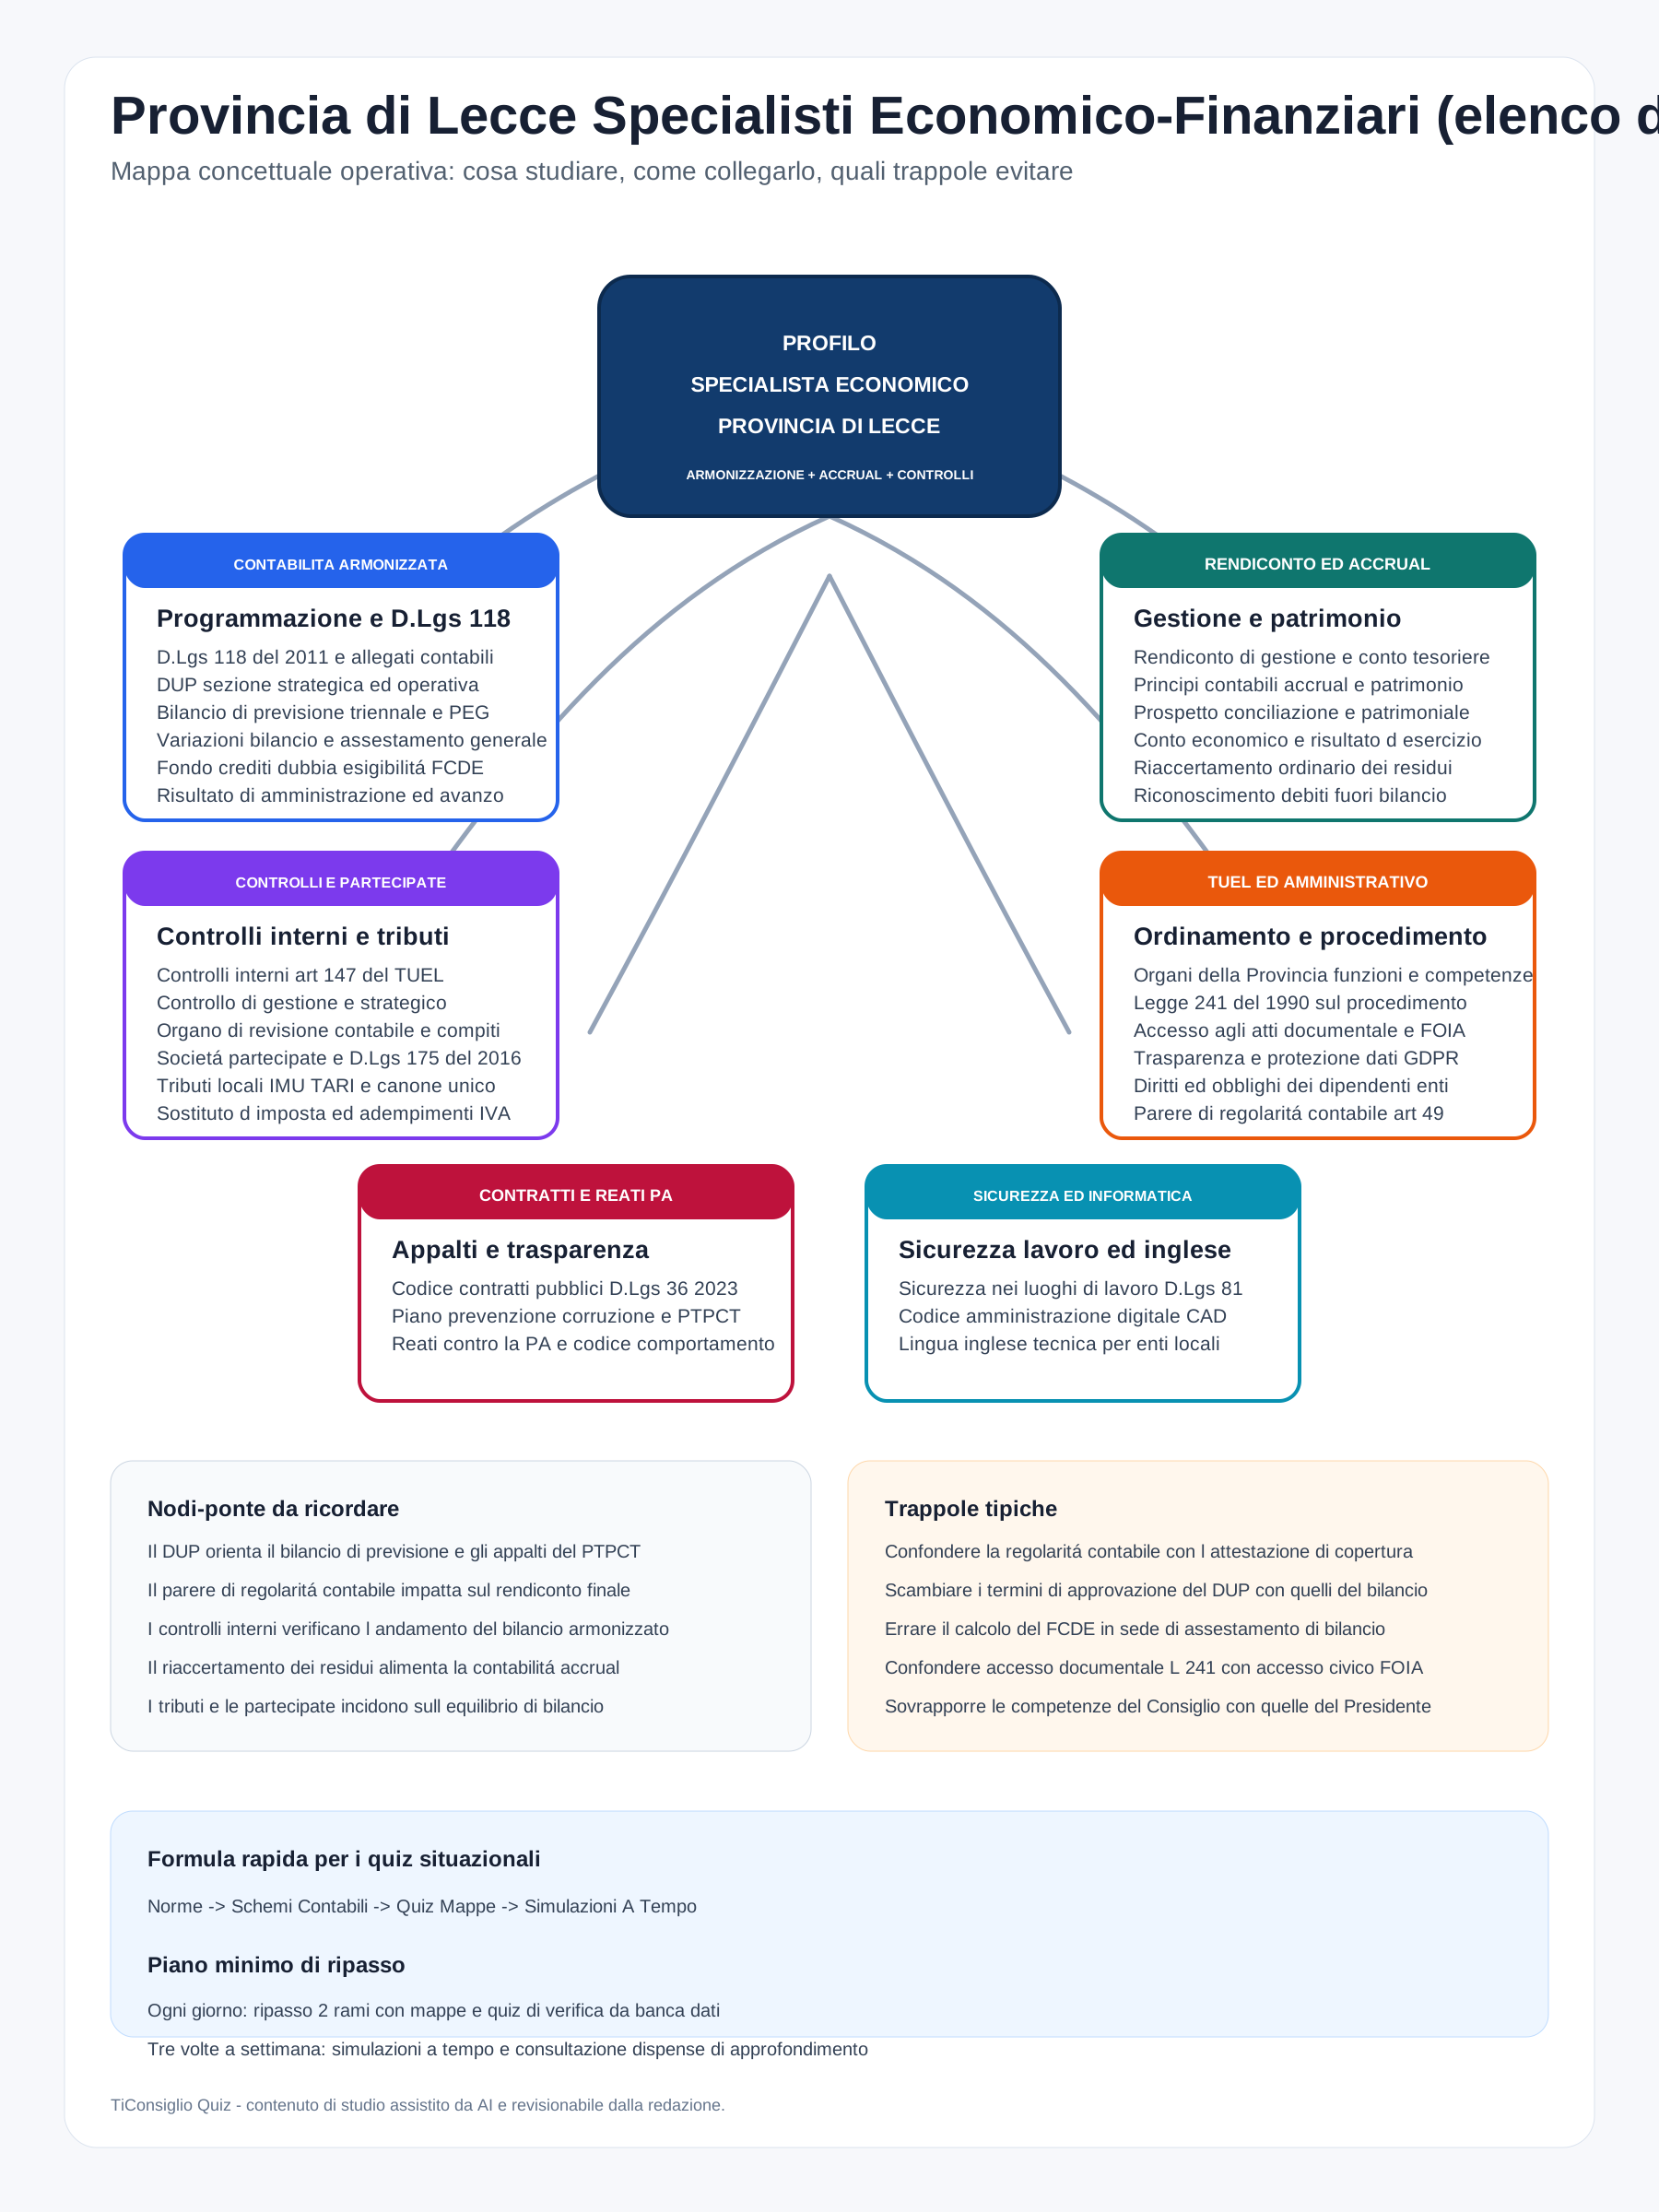
Mappa Concettuale Narrativa per Specialisti Economico-Finanziari Provincia di Lecce
Introduzione: Il Ruolo dello Specialista Economico-Finanziario
Lo Specialista Economico-Finanziario in un ente locale come la Provincia di Lecce è una figura centrale per la corretta gestione delle risorse pubbliche. La sua attività si snoda tra la pianificazione, la gestione e il controllo delle entrate e delle spese, garantendo l'equilibrio di bilancio e la trasparenza amministrativa. La preparazione per questo ruolo richiede una solida conoscenza delle normative contabili e finanziarie degli enti locali, unitamente a una comprensione approfondita del diritto amministrativo e delle discipline correlate.
Area 1: Contabilità Pubblica e Armonizzazione
Questa area rappresenta il cuore della preparazione, focalizzandosi sul d.lgs. 118/2011 e i principi contabili ad esso collegati. Il decreto ha introdotto l'armonizzazione dei sistemi contabili e degli schemi di bilancio delle Regioni, degli enti locali e dei loro organismi e enti strumentali, con l'obiettivo di garantire la confrontabilità e la trasparenza dei dati. I contenuti chiave includono:
- Principi contabili generali e applicati: La conoscenza approfondita dei principi contabili è fondamentale. Si distinguono tra principi contabili generali (es. principio della competenza finanziaria potenziata, principio della prudenza, principio della veridicità) e principi applicati (es. bilancio di previsione, gestione, rendiconto).
- Bilancio di previsione: Strumento di programmazione per eccellenza, con le sue articolazioni (missioni, programmi, titoli, tipologie). È cruciale comprendere la sua struttura, le fasi di approvazione e le modalità di variazione.
- Gestione del bilancio: Si articola in fasi dell'entrata (accertamento, riscossione, versamento) e della spesa (impegno, liquidazione, ordinazione, pagamento). Attenzione particolare alla distinzione tra competenza e cassa.
- Rendiconto della gestione: Composto dal conto del bilancio, conto economico e stato patrimoniale. È il documento che dimostra i risultati della gestione finanziaria, economica e patrimoniale dell'ente.
- Fondo Pluriennale Vincolato (FPV): Concetto cruciale per la corretta imputazione temporale delle spese finanziate da entrate vincolate. Rappresenta una riserva di spesa per obbligazioni esigibili in esercizi successivi.
- Fondo Crediti di Dubbia Esigibilità (FCDE): Strumento per la prudenziale contabilizzazione dei crediti di difficile riscossione, fondamentale per la veridicità del bilancio.
Trapola tipica: Confondere la competenza finanziaria con la competenza economica. Il d.lgs. 118/2011 si basa sulla competenza finanziaria potenziata, ma il rendiconto include anche il conto economico basato sulla competenza economica. Altra trappola è la distinzione tra le fasi dell'entrata e della spesa e i relativi attori.
Nodi-ponte: Questa sezione si collega strettamente al TUEL (d.lgs. 267/2000, Parte II), che fornisce il quadro normativo generale per la contabilità degli enti locali, e alle partecipate (d.lgs. 175/2016), in quanto la contabilità dell'ente deve tenere conto delle relazioni finanziarie con queste ultime.
Area 2: Ordinamento degli Enti Locali (TUEL e L. 56/2014)
Il d.lgs. 267/2000 (TUEL), Parte II, è la norma fondamentale che disciplina l'organizzazione e le funzioni degli enti locali, con particolare attenzione agli aspetti finanziari e contabili. La L. 56/2014 (Legge Delrio) ha poi ridisegnato il ruolo delle Province e delle Città Metropolitane, introducendo modifiche significative.
- Organi di governo dell'ente locale: Consiglio, Giunta, Sindaco/Presidente della Provincia. Conoscere le rispettive competenze, in particolare quelle relative alla formazione e approvazione degli strumenti di programmazione finanziaria.
- Funzioni e servizi: Le competenze attribuite alle Province e i servizi essenziali che devono garantire.
- Autonomia finanziaria: Il principio dell'autonomia finanziaria degli enti locali e le fonti di finanziamento (tributi propri, trasferimenti statali, indebitamento).
- Controlli: I controlli interni (controllo di regolarità amministrativa e contabile, controllo di gestione, controllo strategico, controllo sugli equilibri finanziari) e i controlli esterni (Corte dei Conti).
- Legge 56/2014: La riforma delle Province, la loro trasformazione in enti di secondo livello, l'elezione indiretta degli organi, il riordino delle funzioni e il conseguente impatto sulle risorse finanziarie.
Trapola tipica: Confondere le competenze degli organi (es. chi approva il bilancio di previsione, chi lo propone). Altra trappola è non distinguere le funzioni mantenute dalle Province dopo la L. 56/2014 da quelle trasferite.
Nodi-ponte: Il TUEL è il quadro di riferimento per l'applicazione del d.lgs. 118/2011. Le disposizioni finanziarie del TUEL si integrano con i tributi locali e con la gestione delle partecipate, che rappresentano un aspetto rilevante della finanza locale.
Area 3: Società Partecipate dagli Enti Locali
Il d.lgs. 175/2016 (Testo Unico in materia di società a partecipazione pubblica) disciplina la costituzione e la gestione delle società partecipate dagli enti pubblici, compresi gli enti locali. L'obiettivo è razionalizzare il sistema, contenere la spesa e garantire maggiore trasparenza ed efficienza.
- Ambito di applicazione: Quali enti e quali società rientrano nel perimetro del decreto.
- Principi generali: I principi di buona gestione, efficienza, economicità e trasparenza che devono guidare la partecipazione pubblica.
- Tipologie di società: Le diverse forme societarie e le condizioni per la loro costituzione e acquisizione di partecipazioni.
- Controlli e trasparenza: Gli obblighi di monitoraggio e controllo da parte dell'ente partecipante, gli obblighi di pubblicità e trasparenza.
- Razionalizzazione e dismissione: Le procedure per la revisione periodica delle partecipazioni e per l'alienazione di quelle non strategiche o antieconomiche.
Trapola tipica: Non distinguere tra le diverse tipologie di partecipazioni (dirette, indirette) e le relative implicazioni. Errore comune è anche confondere gli obblighi di trasparenza previsti dal d.lgs. 175/2016 con quelli del d.lgs. 33/2013.
Nodi-ponte: La gestione delle partecipate ha un impatto diretto sul bilancio dell'ente locale, sia in termini di entrate (dividendi) che di uscite (finanziamenti, garanzie). Si collega quindi alla contabilità pubblica e agli obblighi di trasparenza (d.lgs. 33/2013).
Area 4: Tributi Locali
Questa sezione si concentra sui principali tributi locali, che costituiscono una fonte essenziale di finanziamento per gli enti locali. È fondamentale conoscere la disciplina di base di ciascun tributo.
- IMU (Imposta Municipale Propria): Presupposto, soggetti passivi, base imponibile, aliquote, esenzioni e agevolazioni.
- TARI (Tassa sui Rifiuti): Presupposto, soggetti passivi, base imponibile, determinazione delle tariffe, esenzioni e riduzioni.
- Addizionale Comunale IRPEF: Disciplina generale, aliquote, esenzioni.
- Canone Unico Patrimoniale (CUP): Che ha sostituito la COSAP e la TOSAP. Presupposto, soggetti, calcolo.
- Accertamento e riscossione: Le procedure per l'accertamento dei tributi e le modalità di riscossione coattiva.
Trapola tipica: Confondere le basi imponibili o i soggetti passivi dei diversi tributi. Errore comune è anche non aggiornarsi sulle ultime modifiche normative che spesso intervengono in materia di tributi locali.
Nodi-ponte: I tributi locali sono la principale fonte di entrata propria per gli enti locali, e la loro gestione è strettamente legata al bilancio di previsione e alla gestione contabile dell'ente (d.lgs. 118/2011 e TUEL).
Area 5: Diritto Amministrativo e Trasparenza
Questa area copre le normative fondamentali che regolano l'azione amministrativa e gli obblighi di trasparenza.
- L. 241/1990 (Procedimento Amministrativo): I principi generali dell'attività amministrativa (efficienza, economicità, imparzialità, trasparenza), il diritto di accesso agli atti, la partecipazione al procedimento, il responsabile del procedimento, il silenzio della P.A., la motivazione dei provvedimenti.
- L. 190/2012 (Anticorruzione): Il Piano Triennale di Prevenzione della Corruzione e della Trasparenza (PTPCT), il Responsabile della Prevenzione della Corruzione e della Trasparenza (RPCT), il codice di comportamento, il whistleblowing.
- d.lgs. 33/2013 (Trasparenza): Gli obblighi di pubblicazione di dati e documenti da parte delle pubbliche amministrazioni, l'accesso civico semplice e generalizzato (FOIA).
- GDPR (Regolamento UE 2016/679 - Protezione Dati Personali): Principi del trattamento dati, diritti dell'interessato, titolare e responsabile del trattamento, DPO, misure di sicurezza, data breach.
Trapola tipica: Confondere l'accesso agli atti della L. 241/1990 con l'accesso civico del d.lgs. 33/2013. Altra trappola è la distinzione tra i vari tipi di accesso civico (semplice e generalizzato). È fondamentale anche comprendere la relazione tra L. 190/2012 e d.lgs. 33/2013, che sono strettamente interconnesse.
Nodi-ponte: La trasparenza e l'anticorruzione sono principi trasversali che influenzano tutte le attività dell'ente, inclusa la gestione finanziaria e la gestione delle partecipate. Il GDPR è cruciale per la gestione di qualsiasi dato personale trattato dall'ente, anche in ambito economico-finanziario.
Area 6: Contratti Pubblici
Il d.lgs. 36/2023 (Codice dei Contratti Pubblici) è la normativa di riferimento per l'affidamento di appalti pubblici di lavori, servizi e forniture. Una conoscenza di base è essenziale anche per lo specialista economico-finanziario.
- Principi generali: Principio del risultato, della fiducia, dell'accesso al mercato, della trasparenza.
- Fasi dell'appalto: Programmazione, progettazione, affidamento, esecuzione.
- Procedure di affidamento: Le diverse procedure (aperta, ristretta, negoziata senza previa pubblicazione, dialogo competitivo, partenariato per l'innovazione) e i relativi presupposti.
- Soglie e subappalto: Le soglie di rilevanza comunitaria e la disciplina del subappalto.
- Digitalizzazione: Le novità introdotte in materia di digitalizzazione delle procedure.
Trapola tipica: Confondere le diverse procedure di affidamento e i relativi requisiti. Attenzione alle soglie e alle deroghe previste per determinate procedure.
Nodi-ponte: Gli appalti pubblici generano impegni di spesa e sono quindi direttamente collegati alla contabilità pubblica e alla gestione del bilancio. La trasparenza negli appalti è un aspetto fondamentale, che si collega alla L. 190/2012 e al d.lgs. 33/2013.
Area 7: Diritto del Lavoro Pubblico e Norme Comportamentali
Questa sezione si concentra sulla disciplina del rapporto di lavoro nelle pubbliche amministrazioni e sui doveri dei dipendenti.
- d.lgs. 165/2001 (Testo Unico sul Pubblico Impiego): I principi generali del rapporto di lavoro pubblico (privatizzazione, contrattazione collettiva), la dirigenza pubblica, la flessibilità, la valutazione della performance.
- DPR 62/2013 (Codice di Comportamento dei Dipendenti Pubblici): I doveri di diligenza, lealtà, imparzialità, rispetto della legge, prevenzione della corruzione, utilizzo delle risorse pubbliche.
- Responsabilità del dipendente pubblico: Civile, penale, amministrativa, disciplinare.
Trapola tipica: Non distinguere tra le diverse forme di responsabilità del dipendente pubblico e i relativi presupposti. Altra trappola è confondere il codice di comportamento generale con eventuali codici specifici dell'ente.
Nodi-ponte: La gestione del personale ha un impatto significativo sul bilancio dell'ente (spese per il personale). Il DPR 62/2013 si integra con la L. 190/2012 per la prevenzione della corruzione.
Area 8: Sicurezza sul Lavoro
Il d.lgs. 81/2008 (Testo Unico sulla Salute e Sicurezza sul Lavoro) è una normativa trasversale che riguarda tutti i settori lavorativi, inclusa la pubblica amministrazione. Sebbene non direttamente legata alle funzioni economico-finanziarie, una conoscenza di base è richiesta per la cultura generale del dipendente pubblico.
- Principi generali: Obiettivo della tutela della salute e sicurezza, valutazione dei rischi.
- Soggetti del sistema di prevenzione: Datore di lavoro, dirigenti, preposti, lavoratori, RSPP, Medico Competente, RLS. Ruoli e responsabilità.
- Documento di Valutazione dei Rischi (DVR): Contenuti e obbligatorietà.
- Formazione e informazione: Obblighi del datore di lavoro.
Trapola tipica: Confondere i ruoli e le responsabilità dei diversi soggetti della sicurezza (es. datore di lavoro vs. RSPP vs. RLS).
Nodi-ponte: La sicurezza sul lavoro, pur non essendo un tema finanziario diretto, implica costi per l'ente (formazione, dispositivi di protezione, adeguamenti strutturali) e la sua gestione rientra nelle responsabilità generali dell'amministrazione.
Piano di Ripasso Sintetico
Per un ripasso efficace, si suggerisce di procedere per macro-aree, focalizzandosi sui collegamenti e le distinzioni chiave:
- Contabilità e Finanza Locale (d.lgs. 118/2011, TUEL Parte II, Tributi Locali, d.lgs. 175/2016):
- Rivedere gli schemi di bilancio e i principi contabili (competenza finanziaria potenziata, FPV, FCDE).
- Rifocalizzare le fasi delle entrate e delle spese.
- Approfondire le fonti di finanziamento e i principali tributi locali.
- Ripassare la disciplina delle partecipate e i relativi controlli.
- Confrontare le competenze degli organi dell'ente locale in materia finanziaria.
- Diritto Amministrativo e Trasparenza (L. 241/1990, L. 190/2012, d.lgs. 33/2013, GDPR):
- Distinguere le varie forme di accesso (L. 241/90 vs d.lgs. 33/2013).
- Rivedere i principi del procedimento amministrativo.
- Memorizzare i pilastri della normativa anticorruzione e trasparenza.
- Rifocalizzare i principi e i diritti del GDPR.
- Contratti Pubblici (d.lgs. 36/2023):
- Ripassare i principi e le diverse procedure di affidamento.
- Attenzione alle soglie e alle novità sulla digitalizzazione.
- Lavoro Pubblico e Sicurezza (d.lgs. 165/2001, DPR 62/2013, d.lgs. 81/2008):
- Rivedere i principi del pubblico impiego e le responsabilità.
- Rifocalizzare i doveri del codice di comportamento.
- Ripassare i ruoli chiave e gli strumenti del d.lgs. 81/2008.
Durante il ripasso, utilizzare le flashcard e la banca dati quiz per consolidare le conoscenze e identificare le aree di maggiore debolezza, concentrandosi sulle spiegazioni fornite per comprendere a fondo le risposte corrette e le motivazioni degli errori.
Riferimenti
- Decreto Legislativo 23 giugno 2011, n. 118 – Disposizioni in materia di armonizzazione dei sistemi contabili e degli schemi di bilancio delle Regioni, degli enti locali e dei loro organismi e enti strumentali.
- Decreto Legislativo 18 agosto 2000, n. 267 – Testo unico delle leggi sull'ordinamento degli enti locali (Parte II).
- Legge 7 aprile 2014, n. 56 – Disposizioni sulle città metropolitane, sulle province, sulle unioni e fusioni di comuni.
- Decreto Legislativo 19 agosto 2016, n. 175 – Testo unico in materia di società a partecipazione pubblica.
- Legge 7 agosto 1990, n. 241 – Nuove norme in materia di procedimento amministrativo e di diritto di accesso ai documenti amministrativi.
- Legge 6 novembre 2012, n. 190 – Disposizioni per la prevenzione e la repressione della corruzione e dell'illegalità nella pubblica amministrazione.
- Decreto Legislativo 14 marzo 2013, n. 33 – Riordino della disciplina riguardante il diritto di accesso civico e gli obblighi di pubblicità, trasparenza e diffusione di informazioni da parte delle pubbliche amministrazioni.
- Regolamento (UE) 2016/679 del Parlamento europeo e del Consiglio, del 27 aprile 2016, relativo alla protezione delle persone fisiche con riguardo al trattamento dei dati personali, nonché alla libera circolazione di tali dati e che abroga la direttiva 95/46/CE (regolamento generale sulla protezione dei dati - GDPR).
- Decreto Legislativo 31 marzo 2023, n. 36 – Codice dei contratti pubblici.
- Decreto Legislativo 30 marzo 2001, n. 165 – Norme generali sull'ordinamento del lavoro alle dipendenze delle amministrazioni pubbliche.
- Decreto del Presidente della Repubblica 16 aprile 2013, n. 62 – Regolamento recante codice di comportamento dei dipendenti pubblici.
- Decreto Legislativo 9 aprile 2008, n. 81 – Attuazione dell'articolo 1 della legge 3 agosto 2007, n. 123, in materia di tutela della salute e della sicurezza nei luoghi di lavoro.
- Programma d'esame ufficiale del concorso Provincia di Lecce Specialisti Economico-Finanziari.