Mappa Concettuale Narrativa: Concorso Collaboratore Amministrativo Contabile - Università di Salerno
Introduzione alla Mappa di Studio
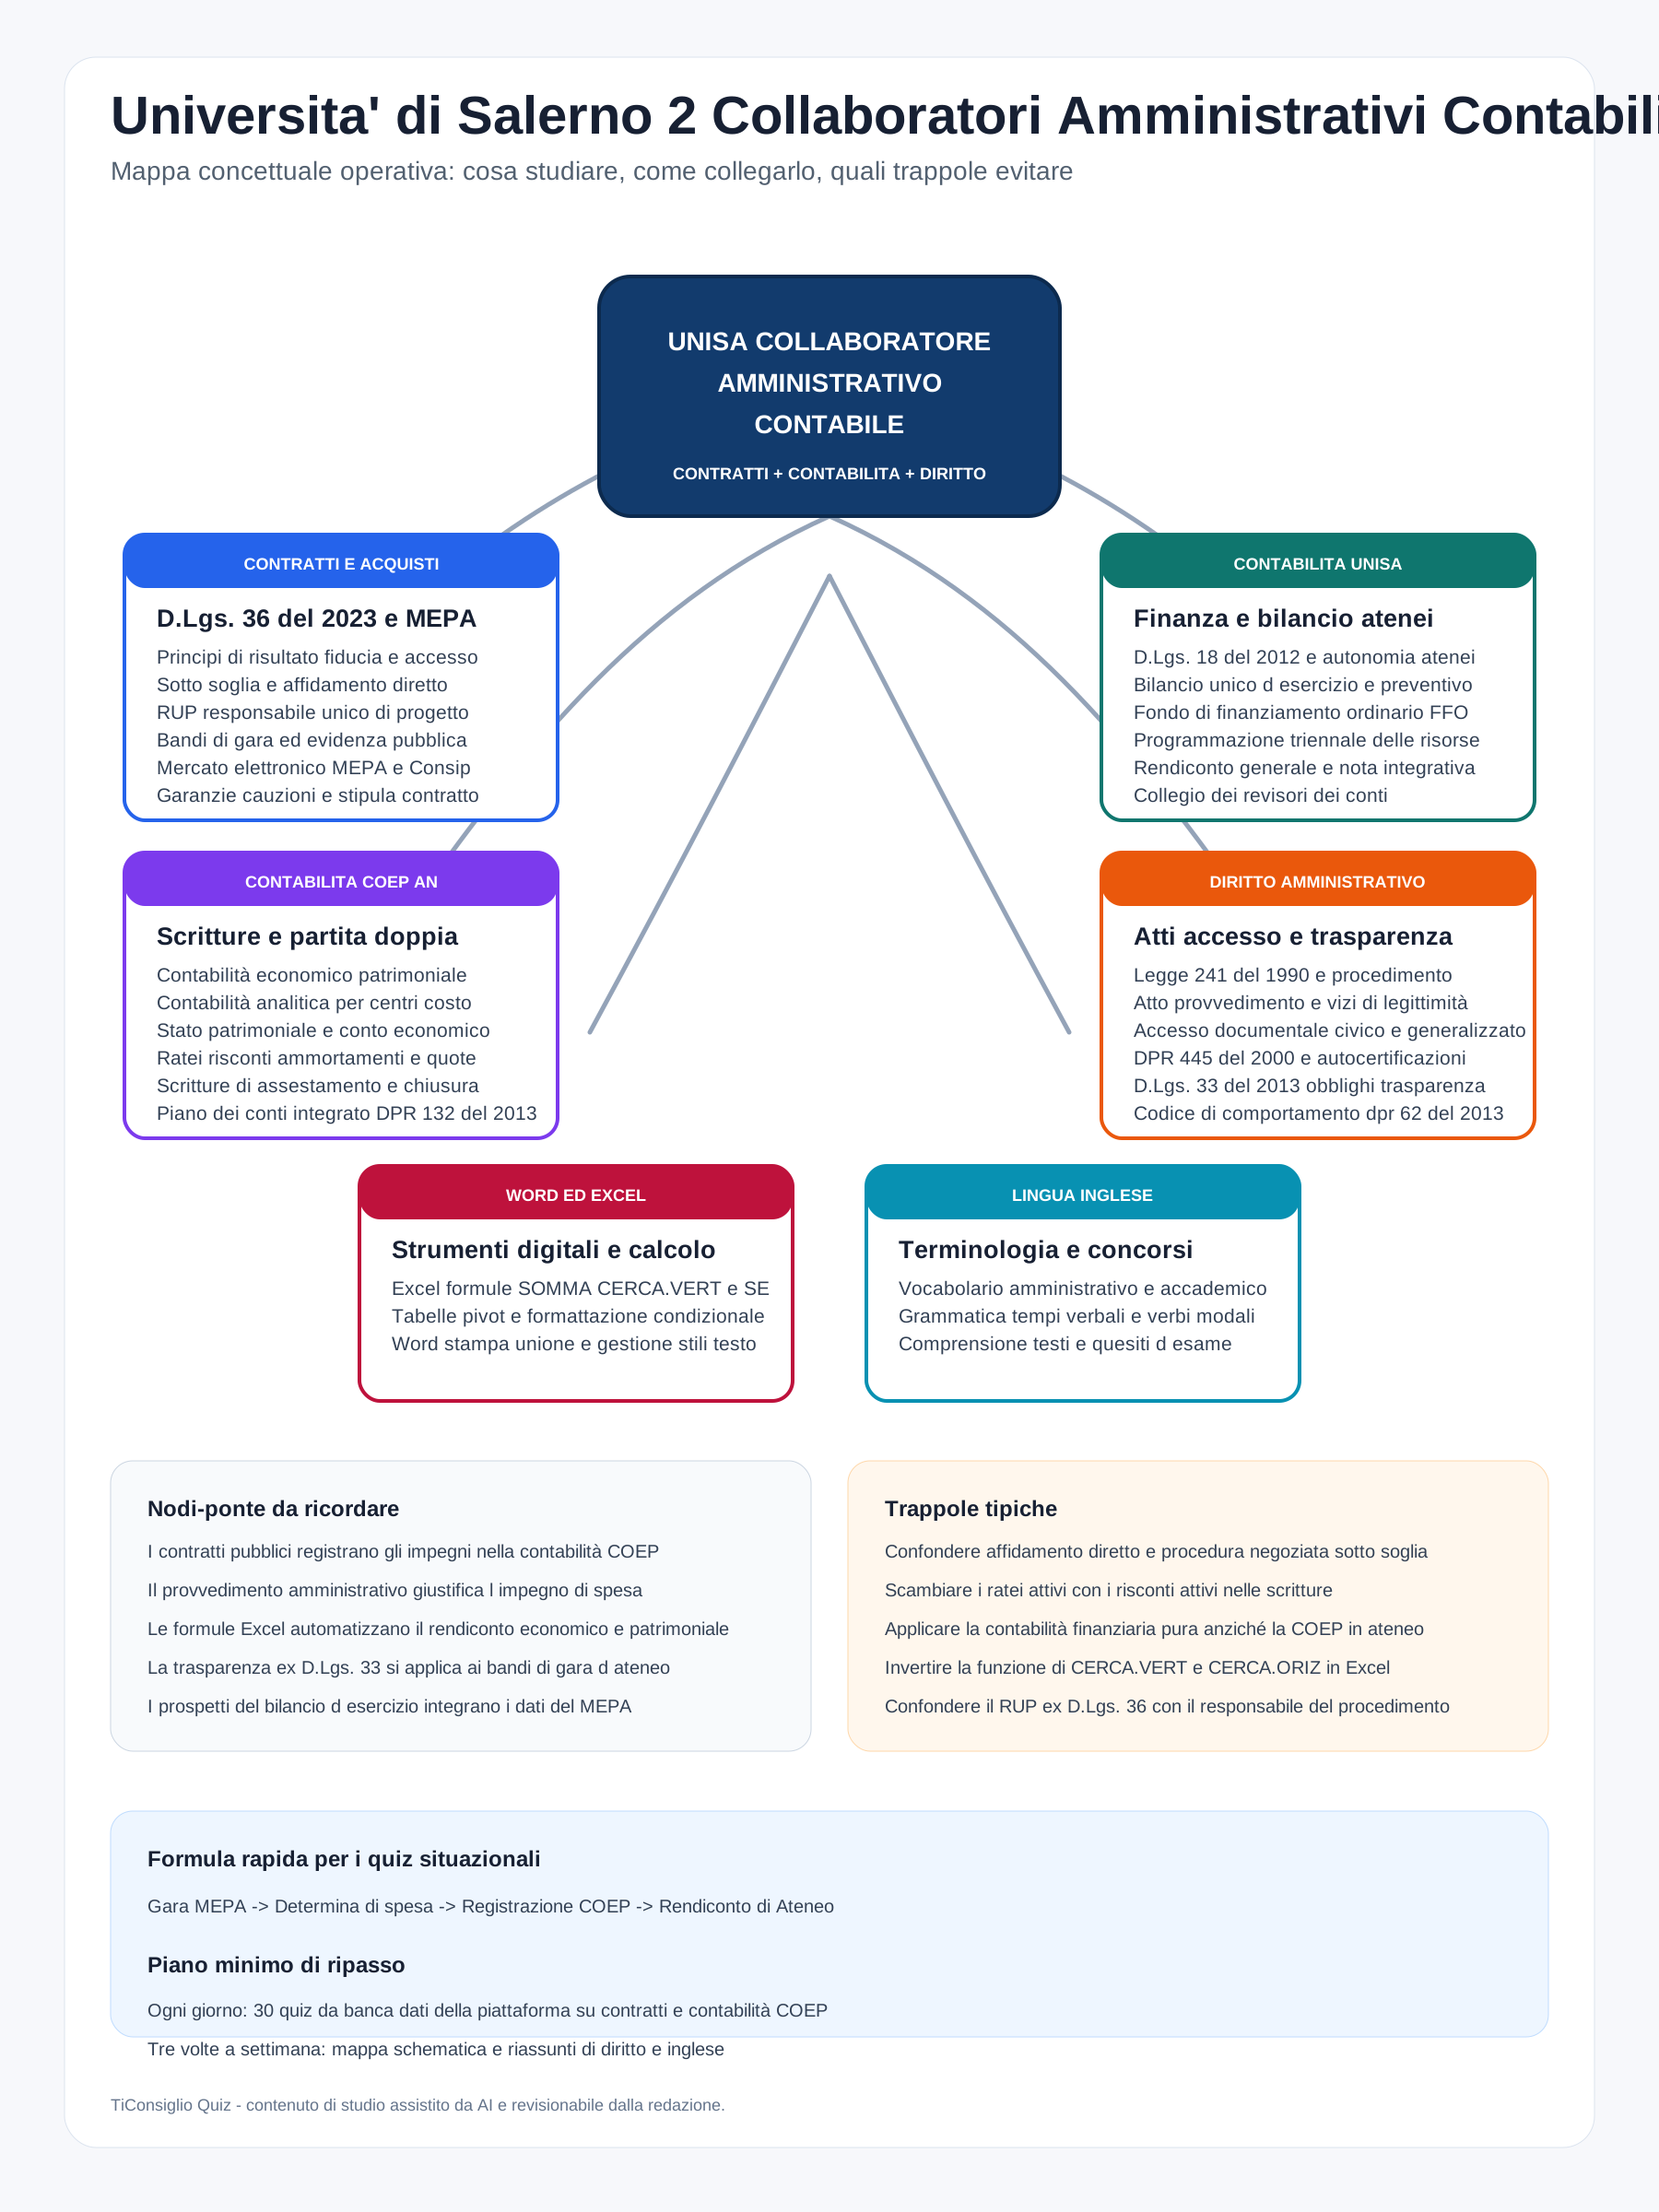
Questa mappa concettuale narrativa è progettata per guidare lo studio dei candidati al concorso per 2 Collaboratori Amministrativi Contabili presso l'Università di Salerno. Il percorso di apprendimento è strutturato per aree tematiche, evidenziando i collegamenti interdisciplinari, le criticità tipiche dei quiz e proponendo un piano di ripasso mirato. Lo studio deve concentrarsi sui materiali disponibili sulla piattaforma (dispense, riassunti, mappe, flashcard, banca dati quiz e relative spiegazioni) e sul testo integrale delle norme di riferimento.
Area Tematica 1: Diritto Amministrativo e Procedimento Amministrativo (L. 241/1990)
Questa sezione affronta i principi fondamentali che regolano l'attività della Pubblica Amministrazione. La Legge 241/1990 è il pilastro del procedimento amministrativo, introducendo concetti chiave per la trasparenza, la partecipazione e l'efficienza dell'azione amministrativa.
- Contenuti Chiave:
- Principi dell'attività amministrativa: Imparzialità, buon andamento, trasparenza, pubblicità, efficacia, efficienza, economicità (art. 1 L. 241/1990).
- Soggetti del procedimento: Responsabile del procedimento (art. 4-6 L. 241/1990), interessati, controinteressati.
- Fasi del procedimento: Avvio (d'ufficio o su istanza di parte), istruttoria (acquisizione fatti e interessi, pareri, valutazioni tecniche), decisione (provvedimento finale), esecuzione.
- Termini del procedimento: Regole generali e specifiche (art. 2 L. 241/1990). Il silenzio amministrativo: silenzio assenso, silenzio diniego, silenzio inadempimento (art. 20-21 L. 241/1990).
- Partecipazione al procedimento: Diritto di accesso agli atti (art. 22-28 L. 241/1990), comunicazione di avvio del procedimento (art. 7-10 L. 241/1990).
- Provvedimento amministrativo: Natura, requisiti di legittimità (forma, motivazione - art. 3 L. 241/1990), efficacia ed esecutività. Invalidità del provvedimento (annullabilità, nullità - art. 21-septies, 21-octies L. 241/1990).
- Nodi-Ponte:
- Collegamento con il D.Lgs. 36/2023: Il procedimento di gara per l'affidamento di contratti pubblici è un procedimento amministrativo speciale, soggetto ai principi generali della L. 241/1990, salvo deroghe specifiche. La trasparenza e l'accesso agli atti sono fondamentali in entrambe le discipline.
- Collegamento con la Contabilità Pubblica: L'attività amministrativa dell'Università genera atti con rilevanza contabile. La corretta applicazione della L. 241/1990 è presupposto per la legittimità delle spese e delle entrate.
- Trappole e Errori Tipici:
- Confusione tra silenzio assenso e silenzio diniego, o tra annullabilità e nullità del provvedimento.
- Mancata distinzione tra diritto di accesso documentale (L. 241/1990) e accesso civico (D.Lgs. 33/2013).
- Sottovalutazione dell'importanza della motivazione del provvedimento.
Area Tematica 2: Contratti Pubblici e Procedure di Acquisto (D.Lgs. 36/2023)
Questa sezione si concentra sulla disciplina degli appalti pubblici, essenziale per la gestione delle risorse e l'acquisizione di beni, servizi e lavori da parte dell'Università. Il D.Lgs. 36/2023 ha introdotto significative novità.
- Contenuti Chiave:
- Principi generali: Risultato, fiducia, accesso al mercato, trasparenza, concorrenza, proporzionalità, pubblicità (art. 1-12 D.Lgs. 36/2023).
- Ambito di applicazione: Contratti di appalto e concessione. Soggetti (stazioni appaltanti, operatori economici).
- Tipologie di procedure: Affidamento diretto, procedura negoziata senza previa pubblicazione, procedura aperta, procedura ristretta, dialogo competitivo, partenariato per l'innovazione (art. 48-70 D.Lgs. 36/2023). Soglie di rilevanza comunitaria.
- Fasi della procedura di affidamento: Programmazione, progettazione, scelta del contraente, esecuzione.
- Criteri di aggiudicazione: Offerta economicamente più vantaggiosa (OEPV) e prezzo più basso (art. 108 D.Lgs. 36/2023).
- Requisiti di partecipazione: Requisiti generali (assenza cause di esclusione - art. 94-98 D.Lgs. 36/2023) e speciali (capacità economica, finanziaria, tecnica e professionale).
- Digitalizzazione degli appalti: Piattaforme digitali, fascicolo virtuale dell'operatore economico (FVOE), banca dati nazionale dei contratti pubblici (BDNCP).
- Contratti sotto soglia: Disciplina semplificata (art. 50 D.Lgs. 36/2023).
- Nodi-Ponte:
- Collegamento con la Contabilità Pubblica e la Contabilità Economico-Patrimoniale: Ogni contratto pubblico comporta un impegno di spesa e una successiva erogazione, che devono essere correttamente registrati e rendicontati secondo i principi della contabilità pubblica e i sistemi contabili dell'Università. L'efficienza nell'acquisizione è direttamente correlata all'ottimizzazione delle risorse finanziarie.
- Collegamento con la L. 241/1990: Le procedure di gara sono procedimenti amministrativi complessi. I principi di trasparenza, accesso agli atti, motivazione dei provvedimenti sono pienamente applicabili. Le decisioni della stazione appaltante sono provvedimenti amministrativi.
- Trappole e Errori Tipici:
- Confusione tra le diverse soglie e le relative procedure applicabili.
- Mancata comprensione delle differenze tra OEPV e prezzo più basso come criteri di aggiudicazione.
- Sottovalutazione delle cause di esclusione e dei requisiti di partecipazione.
- Errata applicazione dei principi di digitalizzazione e utilizzo delle piattaforme.
Area Tematica 3: Contabilità Pubblica
Questa sezione esamina i principi e le regole che governano la gestione finanziaria dello Stato e degli enti pubblici, inclusa l'Università. È il fondamento per comprendere come le risorse pubbliche vengono acquisite, allocate e rendicontate.
- Contenuti Chiave:
- Principi fondamentali: Unità, universalità, integrità, annualità, pubblicità, chiarezza, veridicità, attendibilità, congruità.
- Bilancio dello Stato: Classificazione delle entrate e delle spese. Principi di redazione e approvazione. Legge di bilancio.
- Fasi della gestione finanziaria:
- Entrate: Accertamento, riscossione, versamento.
- Spese: Impegno, liquidazione, ordinazione, pagamento.
- Responsabilità amministrativa e contabile: Funzioni e responsabilità del Ragioniere Generale dello Stato, dei funzionari delegati, degli agenti contabili. Il ruolo della Corte dei Conti.
- Controlli: Controlli preventivi di legittimità, controlli successivi di regolarità amministrativa e contabile.
- Tesoro dello Stato: Tesoreria unica.
- Nodi-Ponte:
- Collegamento con la Contabilità Economico-Patrimoniale delle Università: La contabilità pubblica fornisce il quadro generale, mentre il D.Lgs. 18/2012 specifica come questi principi si applicano e si integrano con un sistema economico-patrimoniale per le Università. Le fasi dell'entrata e della spesa sono comuni, ma la loro registrazione e rappresentazione finale differiscono.
- Collegamento con i Contratti Pubblici: Ogni contratto pubblico genera un impegno di spesa che deve essere gestito secondo le regole della contabilità pubblica, dalla fase dell'impegno fino al pagamento.
- Trappole e Errori Tipici:
- Confusione tra le fasi dell'entrata e della spesa.
- Mancata distinzione tra i diversi tipi di responsabilità (amministrativa, contabile, penale, civile).
- Sottovalutazione del ruolo dei principi contabili generali.
Area Tematica 4: Contabilità Economico-Patrimoniale delle Università (D.Lgs. 18/2012)
Questa sezione è cruciale e specifica per il contesto universitario, disciplinando l'adozione di un sistema contabile che affianca la tradizionale contabilità finanziaria con logiche di tipo aziendale.
- Contenuti Chiave:
- Finalità e principi: Rappresentazione veritiera e corretta della situazione economica, patrimoniale e finanziaria dell'Università. Principi contabili generali (competenza economica, prudenza, continuità, prevalenza della sostanza sulla forma).
- Sistema contabile integrato: Affiancamento della contabilità finanziaria (autorizzatoria) con la contabilità economico-patrimoniale (per competenza economica).
- Documenti contabili obbligatori:
- Bilancio unico d'ateneo: Conto economico, stato patrimoniale, rendiconto finanziario, nota integrativa, relazione sulla gestione.
- Bilancio di previsione annuale e triennale: Articolazione per missioni e programmi.
- Piano dei conti integrato: Strumento per la rilevazione e classificazione delle operazioni.
- Ammortamenti e accantonamenti: Principi di rilevazione.
- Patrimonio dell'Università: Attivo e passivo. Fondi propri e fondi di terzi.
- Costi e ricavi: Classificazione e rilevazione secondo il principio della competenza economica.
- Controllo di gestione: Strumenti e finalità.
- Nodi-Ponte:
- Collegamento con la Contabilità Pubblica: Il D.Lgs. 18/2012 integra e non sostituisce la contabilità finanziaria pubblica. Le operazioni di accertamento, impegno, liquidazione e pagamento (fasi della contabilità finanziaria) devono essere armonizzate con le rilevazioni per competenza economica.
- Collegamento con i Contratti Pubblici: L'esecuzione di un contratto pubblico ha un impatto diretto sia sulla contabilità finanziaria (impegno e pagamento) sia su quella economico-patrimoniale (rilevazione del costo o dell'investimento per competenza).
- Collegamento con la L. 240/2010: La riforma universitaria ha introdotto l'autonomia gestionale e contabile delle Università, rendendo necessaria l'adozione di un sistema contabile più aderente alle logiche aziendali, di cui il D.Lgs. 18/2012 è attuazione.
- Trappole e Errori Tipici:
- Confusione tra principio di competenza finanziaria e principio di competenza economica.
- Mancata comprensione della struttura e del contenuto del bilancio unico d'ateneo.
- Difficoltà nell'identificare le differenze tra le rilevazioni contabili tradizionali e quelle economico-patrimoniali.
- Sottovalutazione dell'importanza del piano dei conti integrato.
Area Tematica 5: Riforma Universitaria (L. 240/2010)
Questa sezione esamina la legge che ha ridefinito l'assetto organizzativo e funzionale delle Università italiane, introducendo principi di autonomia, responsabilità e valutazione.
- Contenuti Chiave:
- Autonomia universitaria: Didattica, scientifica, organizzativa e finanziaria (art. 1 L. 240/2010). Statuti e regolamenti d'ateneo.
- Organi di governo: Rettore, Senato Accademico, Consiglio di Amministrazione, Direttore Generale, Collegio dei Revisori dei Conti (art. 2 L. 240/2010). Composizione e funzioni.
- Strutture didattiche e scientifiche: Dipartimenti, Scuole.
- Personale universitario: Professori e ricercatori (reclutamento, progressione di carriera), personale tecnico-amministrativo.
- Valutazione della qualità: ANVUR e processi di accreditamento e valutazione.
- Finanziamento delle Università: Fondo di Finanziamento Ordinario (FFO), criteri di riparto.
- Nodi-Ponte:
- Collegamento con la Contabilità Economico-Patrimoniale: L'autonomia finanziaria e la necessità di una gestione efficiente delle risorse, introdotte dalla L. 240/2010, hanno reso indispensabile l'adozione di un sistema contabile più moderno e trasparente, come quello disciplinato dal D.Lgs. 18/2012.
- Collegamento con il Diritto Amministrativo: L'attività degli organi universitari è soggetta ai principi della L. 241/1990, in quanto enti pubblici.
- Collegamento con i Contratti Pubblici: L'autonomia gestionale implica la capacità dell'Università di gestire autonomamente le proprie procedure di acquisto, nel rispetto del D.Lgs. 36/2023.
- Trappole e Errori Tipici:
- Confusione tra le competenze dei diversi organi di governo (es. Senato Accademico vs. Consiglio di Amministrazione).
- Mancata comprensione del ruolo dell'ANVUR e dei processi di valutazione.
- Sottovalutazione dell'importanza dell'autonomia statutaria e regolamentare.
Area Tematica 6: Ragioneria Generale
Questa sezione fornisce i concetti fondamentali della ragioneria, base per comprendere qualsiasi sistema contabile, inclusi quelli pubblici e universitari.
- Contenuti Chiave:
- Principi contabili fondamentali: Partita doppia, principio della competenza, principio di prudenza, continuità aziendale, costo storico.
- Conto economico e stato patrimoniale: Struttura, voci, relazioni.
- Ciclo contabile: Operazioni di gestione, rilevazioni in partita doppia, scritture di assestamento (ammortamenti, ratei e risconti, rimanenze), chiusura e riapertura dei conti.
- Valutazioni di bilancio: Criteri di valutazione delle poste di bilancio (immobilizzazioni, rimanenze, crediti, debiti).
- Analisi di bilancio: Indici di bilancio (redditività, liquidità, solidità).
- Sistema informativo contabile: Funzioni e obiettivi.
- Nodi-Ponte:
- Collegamento con la Contabilità Economico-Patrimoniale delle Università: La ragioneria generale fornisce il linguaggio e la metodologia per la costruzione del bilancio unico d'ateneo (conto economico, stato patrimoniale, rendiconto finanziario), come previsto dal D.Lgs. 18/2012. I principi della partita doppia e della competenza economica sono centrali in entrambi i contesti.
- Collegamento con la Contabilità Pubblica: Anche se la contabilità pubblica tradizionale è finanziaria, i concetti di base della ragioneria (es. classificazione delle voci, logica di rilevazione) sono utili per comprendere la struttura delle entrate e delle spese.
- Trappole e Errori Tipici:
- Difficoltà nell'applicazione pratica della partita doppia.
- Confusione tra le diverse tipologie di scritture di assestamento.
- Mancata comprensione della logica di costruzione del conto economico e dello stato patrimoniale.
Piano di Ripasso Sintetico
Il ripasso deve essere strutturato per consolidare le conoscenze e rafforzare i collegamenti tra le diverse aree tematiche.
- Ripasso Tematico:
- Rileggi le dispense e i riassunti di ogni area, concentrandoti sui concetti chiave e i riferimenti normativi.
- Utilizza le flashcard per memorizzare definizioni, articoli di legge e principi fondamentali.
- Ripasso Interdisciplinare (Nodi-Ponte):
- Identifica e ripercorri attivamente tutti i "nodi-ponte" evidenziati in questa mappa. Ad esempio, chiediti: "Come un appalto pubblico (D.Lgs. 36/2023) si integra con le fasi della spesa della contabilità pubblica e come viene rappresentato nel bilancio economico-patrimoniale dell'Università (D.Lgs. 18/2012)?".
- Crea schemi personali che colleghino le norme e gli istituti tra le diverse aree.
- Focus su Trappole e Errori:
- Rivedi le "trappole" e gli "errori tipici" segnalati. Assicurati di aver compreso le distinzioni e le sottigliezze che spesso generano risposte errate nei quiz.
- Svolgi esercizi mirati sui punti critici.
- Simulazione Quiz:
- Utilizza la banca dati quiz della piattaforma. Svolgi simulazioni complete per abituarti al formato e ai tempi della prova.
- Analizza attentamente le spiegazioni delle risposte corrette e, soprattutto, di quelle errate, per comprendere il ragionamento sottostante.
- Consultazione Normativa:
- Per ogni dubbio, consulta direttamente il testo delle norme di riferimento (L. 241/1990, D.Lgs. 36/2023, D.Lgs. 18/2012, L. 240/2010). La precisione normativa è fondamentale.
Riferimenti
- Legge 7 agosto 1990, n. 241 - Nuove norme in materia di procedimento amministrativo e di diritto di accesso ai documenti amministrativi.
- Decreto Legislativo 31 marzo 2023, n. 36 - Codice dei contratti pubblici.
- Decreto Legislativo 27 gennaio 2012, n. 18 - Ulteriori modifiche ed integrazioni al decreto legislativo 27 ottobre 2011, n. 199, recante norme in materia di contabilità e di bilancio delle università, in attuazione dell'articolo 5, comma 1, lettera b), della legge 30 dicembre 2010, n. 240.
- Legge 30 dicembre 2010, n. 240 - Norme in materia di organizzazione delle università, di personale accademico e reclutamento, nonché delega al Governo per incentivare la qualità e l'efficienza del sistema universitario.
- Programma d'esame ufficiale del concorso Università di Salerno 2 Collaboratori Amministrativi Contabili.
- Banca dati ufficiale dei quiz dell'ente (se disponibile).